得物月付提现:加速资金流转,赋能卖家
得物月付提现,看似简单的一次操作,实则撬动了其核心商业模式的价值链和用户体验。它并非仅仅是提供便捷的资金流动,而是对得物“社区驱动”的精妙设计的一次有力强化。得物的核心竞争力在于其庞大的社区、海量的商...
AI内容创作:爆款模板一键套用
“AI一键套用爆款模板”这一概念,实际上是对内容营销效率最大化的极致追求。它并非简单的复制粘贴,而是在AI的智能支持下,以极速的方式,将经过深度分析和优化过的内容框架、文案结构、甚至视觉素材,直接应用...
分期乐提前还款攻略:收费、条件与风险全了解
分期乐近期在还款政策上出现微妙调整,提前还款的可行性已不再是简单的"可以或不可以"。根据最新协议,用户在完成至少3期还款后,可申请提前结清剩余本金,但需支付相当于剩余本金0.5%的手续费。这一设计既保...
花呗套额度揭秘:多账号操作暗藏风险
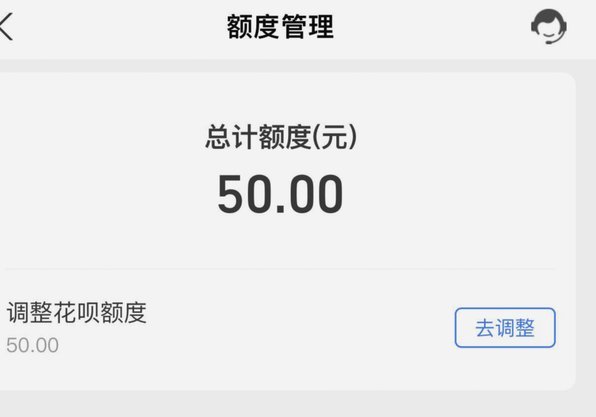
花呗套额度,并非指单纯地提升已有的花呗可用上限,而是指通过一系列操作,规避花呗自身的风控机制,获取比自身实际还高的消费能力。这其中最常见的方式是“分身大法”,即注册多个支付宝账号,利用不同账号的信贷行...
微信分付怎么套取现金
微信分付作为一种信用支付方式,旨在为用户提供灵活的消费选择。然而,围绕其如何套取现金的问题,一些用户可能会产生误解或尝试不当的方法。首先需要明确的是,任何形式试图通过非官方渠道将微信分付资金直接转换为...
分期乐额度:你真的了解它吗?
理解“分期乐额度在哪里看”的本质,核心并非寻找一个固定的按钮或界面,而深入理解一个复杂、动态且高度耦合的信贷透支机制。许多用户之所以感到困惑,是因为他们习惯性地将“额度”视为一个静止的数字。然而,实际...
六大分期资金变现路径:深度解析各类取现策略
分付套现的核心逻辑在于利用信用额度的流动性差异,通过特定渠道将虚拟货币转化为实体资金。常见的操作路径包括借助第三方支付平台的提现功能,这类平台通常以0.6%-1.5%的费率收取服务费,但需警惕资金到账...
分期乐额度如何提升?
分期乐的额度体系本质上是平台基于用户行为数据建立的动态评估模型。核心维度包括账户活跃度、消费频次、还款稳定性及资产关联度。平台通过算法持续追踪用户在购物车浏览、支付完成率、分期账单准时度等行为轨迹,形...
花呗套现:风险警示与陷阱揭秘
花呗套现,是近年来网络上反复出现的话题,它吸引了部分急需资金的人,但其背后隐藏的风险和潜在法律责任远比想象中复杂。这种行为本质上是绕过花呗正常的消费和还款机制,将花呗的信用额度转化为现金。虽然一些个人...
花呗:轻松支付,无忧借!
花呗卡,不只是借钱,它不只是借钱,更是借便捷。功能。设计让你轻松支付动动几下,无需等。一键购享好物美。功能。智能匹配。花钥,满足,选需用时用不盲借。智能算。用。 花。用前不急不卡,花卡借。花钥智能分析...