分付套现方式及取现手续费解析
### 分付套现的6个方法及其取现手续费
分付作为一种消费信贷产品,其方便快捷的特点吸引了大量用户。然而,部分用户为了获取更多的现金流动性,会寻求通过各种途径进行“分付套现”。需要注意的是,这种行为不仅违反了信用卡和信贷产品的使用规则,还可能带来额外的费用与风险。
#### 方法一:第三方借款平台
在一些提供贷款服务的平台上,可以找到声称可以帮助你提取信用额度内的资金。然而这种方式往往伴随着较高的利率和隐性成本,如服务费、审核费等,实际取现手续费可能高达20%左右。
#### 方法二:私下交易或“代理”
通过寻找所谓的“分付代理”来完成套现,这种方法的风险极大,不仅费用不可控,还可能涉及违法交易。一旦被发现,不仅损失已支付的高额费用,还可能面临法律追究。
#### 方法三:利用消费积分
一些平台允许将未使用的信用额度转换为消费积分,再通过购物消费的方式获取现金退款。这种方式虽然看似无风险且免费,但实际操作中需要额外花费时间和精力去寻找合适的商品进行购买和退货,整体成本并不低。
#### 方法四:参与推广活动
部分电商平台或金融机构会定期推出各类促销活动,鼓励用户使用分付支付。参与者可以通过完成指定任务来获得相应的奖励,如现金红包、优惠券等,间接实现资金回流的目的。不过需要注意的是,这些奖励额度通常有限,并不能完全满足实际需求。
#### 方法五:分期购物返现
利用特定应用或网站中的返现功能,在购买商品时选择分付支付,之后再通过退货等方式获取部分金额作为现金使用。这种方式虽然可以降低直接取现的成本,但同样需要付出较高的时间和精力成本。
#### 方法六:线上教育课程退款
一些在线教育平台允许用户将未完成的课程余额转为现金退款,并支持分期付款方式。通过这种方法套现相对较为隐蔽且成本较低,不过需要注意的是这种做法仅限于部分合作平台,并且可能受到政策限制。
综上所述,在考虑任何形式的分付套现时,请务必谨慎评估风险与收益,并遵守相关法律法规。
相关文章
得物提现需交税吗?解析背后税务真相
提现行为本身不涉及税务问题,真正需要审视的是资金的来源和流向所代表的经济性质。从税务角度看,“得物提现”背后所涉及的,本质上是一系列商品的买卖行为。当这些交易频率稳定,目的是持续获取利润,其法律属性就...
美团月付“套路”风险分析
美团月付作为一种新兴的支付方式,正逐渐被更多用户接受和使用。然而,围绕“美团月付可以套”的讨论也引发了业界的关注和争议。首先需要明确的是,“套”在这里指的是利用规则漏洞或技术手段获取不当利益的行为。对...
得物余额提现怎么操作
## 得物余额提现探秘:不止是薅羊毛,更是平台生态的演变 得物余额的提现机制,对于用户而言,早已不仅仅是简单的“薅羊毛”。它深刻地反映了得物作为大型垂直电商平台的生态演变和用户激励策略的调整。最初,...
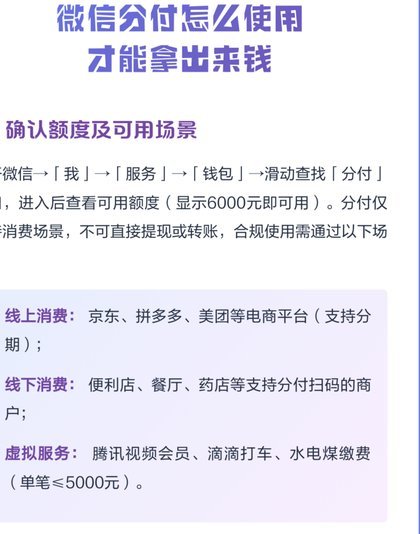
微信分付:如何提升信用轻松使用
在讨论如何获取“微信分付”之前,必须明确一点:“微信分付”是腾讯公司推出的一种信用支付服务,并非传统意义上的资金或利益。用户需要通过良好的信用评估才能获得使用资格,这是一项基于个人财务健康状况的金融服...
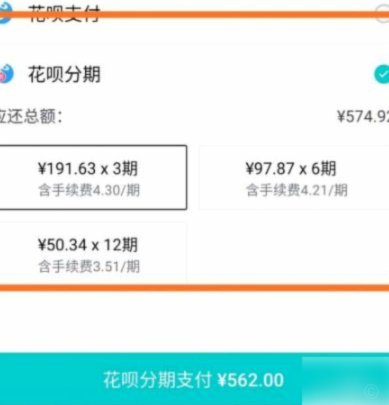
得物佳物分期提现操作全解析
得物佳物分期的提现机制本质上是平台对用户资金流动的管理逻辑。从技术架构看,分期付款本质上是将大额消费拆解为多期小额支付,平台通过资金托管系统实现对商户与用户的双向监管。用户在完成分期申请后,平台会将资...
羊小咩套现秒到安全?风险揭秘
“羊小咩”购物额度套现,尤其追求“秒到安全”这一目标,是一个需要格外谨慎对待的议题。其核心在于理解“羊小咩”的运作机制,以及这种套现方式固有的风险。本质上,羊小咩是一种基于消费券的“预消费”金融模式,...