花呗套现有风险?看完这篇你就明白了
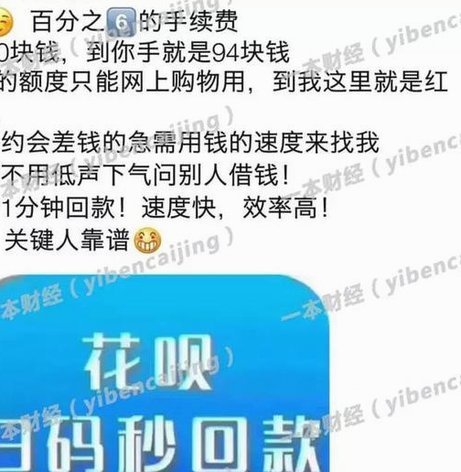
花呗的套现机制,本质上并非设计为一种便捷的资金提取工具,而是构建在消费与信贷之间的生态系统之上。理解这一点是避免各种风险的基础。虽然花呗允许用户进行提现,但其流程并非直接将余额转移到银行账户,而是通过“消费代金券”的方式运作。用户可以将花呗里的余额转化为消费代金券,这些代金券可以用于在花呗支持的商家进行消费,理论上,通过不断消费,将余额转化为代金券,再将代金券用于其他渠道(例如购买特定商品或服务)来间接提取资金。这种模式的核心在于,花呗始终保持着对资金的控制权,任何形式的“套现”都必然依赖于代金券的流通,且其规模受到花呗自身对代金券发行和消费的限制。因此,尝试直接将大量代金券兑换成现金的行为,几乎必然会触发花呗的风险控制机制,导致账户冻结甚至被永久封禁。
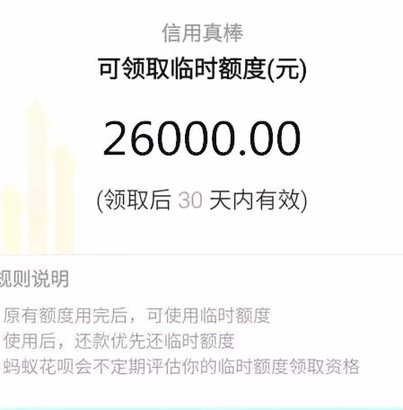
更重要的是,花呗的风险控制系统是多重且复杂的。它不仅仅依赖于代金券的流通量,还会根据用户的消费行为、交易频率、账户余额等因素进行综合评估。例如,如果一个用户的账户突然出现大量异常交易,或者交易额远高于其正常消费水平,花呗系统会立即发出警报,并可能采取限制消费、冻结账户等措施。这种机制的设计目的在于,防止洗钱、非法集资等金融犯罪活动。同时,花呗还会与第三方支付平台和银行进行信息共享,以便追踪资金流向,及时发现和阻止可疑交易。用户需要意识到,花呗的风险控制机制并非为了方便用户,而是为了保障整个金融系统的稳定与安全。任何试图绕过这些机制的行为,都将承担巨大的风险。
尽管花呗的套现流程理论上存在,但实际上操作起来极其困难,且风险极高。想要“套现”需要找到能够接受花呗消费代金券的第三方平台,并且这个平台的交易额需要足够大,才能将代金券转化为实际的资金收益。然而,目前能够接受花呗消费代金券的平台非常有限,且通常对交易额都有严格的限制。更重要的是,即使找到这样的平台,花呗也可能通过各种手段限制你的交易,例如降低代金券的兑换比例、限制交易额、甚至直接冻结你的账户。因此,从技术上讲,花呗的套现机制更像是一种“伪套现”的方式,其成功率极低,风险极高。
与其尝试利用花呗进行套现,不如充分利用花呗提供的便捷支付和消费功能。合理使用花呗的优惠活动,可以帮助用户节省开支,提升生活品质。同时,花呗也提供了信用分红等收益,用户可以通过良好的信用表现获得一定的奖励。此外,花呗还支持多种支付方式,包括信用卡、借记卡、电子账户等,用户可以根据自己的需求选择最合适的支付方式。记住,花呗的核心价值在于其便捷、安全、高效的支付服务,而试图将其用于“套现”的行为,只会适得其反,最终损害自身的利益。
相关文章
诚e赊额度提升策略解析
额度波动是信用体系动态博弈的产物,其核心逻辑在于平台对用户风险敞口的量化评估。当用户频繁触发额度上限时,系统会通过行为数据重构风险模型,此时需关注消费频次与金额的匹配度。高频低额的交易模式可能被误判为...
四个技巧助你高效学习新技能
新手常常在学习新技能,掌握新知识时遭遇瓶颈——明明投入了大量的时间和精力,进展却缓慢,甚至感到沮丧。这并非失败的预兆,恰恰是成长过程中的一个自然节点。关键在于,很多时候并非因为基础薄弱,而是因为缺乏有...
得物平台靠谱吗?
得物平台,自创立以来便以其独特的商品鉴定和销售模式吸引了众多消费者的注意。该平台以正品保障著称,致力于打造一个可信赖的购物环境。然而,在市场中不乏质疑的声音,有人认为得物不过是又一家电商模仿者,其商业...
花呗加油额度能提现吗?
花呗作为支付宝的信用支付工具,其额度主要用于日常消费场景。用户在加油站使用花呗支付时,系统会根据信用评估分配相应的信用额度。这个额度本质上是用于抵扣加油费用的信用额度,而非现金储备。从技术层面看,该额...
得物余额提现:费吗?规则全揭秘
关于得物平台余额提现的手续费问题,许多用户都抱有疑问。得物平台上的余额提现是否会产生费用,答案并非一成不变。首先,得物平台在不同的提现额度下采取了差异化费率策略,低金额提现可能会免收手续费,而大额提现...
如何查看分期乐消费额度
分期乐消费额度的设定并非单纯依靠你的收入水平,更像是一个综合评估体系的结果。平台会参考你的信用评分、银行卡历史记录、借贷负债情况以及甚至最近的消费行为。想象一下,这是一个复杂的算法模型,将这些因素进行...