羊小咩额度如何提升
羊小咩的额度并非简单地“刷”出来,而是建立在综合信用评估体系下的结果。最初的额度设定通常基于用户在申请时的基础信息,例如姓名、身份证、手机号等,这些信息会与公开数据进行比对,初步判断是否存在欺诈风险。然而,这仅仅是第一步。更关键的是用户的行为数据。羊小咩会追踪用户的消费习惯、还款记录、账户活跃度等,以此构建一个动态的信用画像。持续稳定的消费行为,以及按时、足额的还款,会显著提升信用评分,进而提高额度。值得注意的是,不同消费场景下的行为也会影响额度评估。例如,在信用良好的电商平台购物,相比于在风险较高的平台消费,更有利于提升信用。
深入来看,羊小咩的额度评估并非单向的,而是一个持续调整的过程。它会结合外部信用数据,例如央行征信报告,与内部行为数据进行交叉验证。这意味着,即便在羊小咩内部表现良好,如果存在较差的央行征信记录,额度提升仍然会受到限制。同时,羊小咩会定期对用户信用画像进行更新,根据最新的行为数据和外部信息进行重新评估。因此,保持良好的信用习惯,不仅仅是为了当前额度的提升,更是为了未来的信用发展。频繁的逾期、欠款,甚至是短期内大量申请信用卡或贷款,都会对信用评分造成负面影响,导致额度降低甚至被拒绝。
值得关注的是,羊小咩会根据用户的风险偏好和消费能力,进行个性化的额度调整。对于风险承受能力较低的用户,羊小咩可能会采取保守的策略,给予较低的额度,以降低坏账风险。而对于风险承受能力较高、还款能力较强的用户,羊小咩则可能会给予较高的额度,以满足其消费需求。这种个性化评估,避免了“一刀切”的现象,更加贴近用户的实际情况。此外,羊小咩还会根据市场环境和风险控制策略,对整体的额度发放标准进行调整。因此,即使用户的信用状况良好,在某些特殊情况下,额度提升也可能受到限制。
除了自身的信用行为,用户与羊小咩的互动方式也会间接影响额度。例如,积极参与羊小咩推出的活动、保持账户活跃度、及时更新个人信息等,都能够向羊小咩传递积极信号,表明用户对平台的信任和认可。这种信任关系,有助于提升用户在羊小咩的信用等级。此外,一些用户反馈,通过主动联系羊小咩客服,提供额外的信用证明材料,例如收入证明、资产证明等,也有助于提升额度。但需要注意的是,这种方式并非绝对有效,羊小咩会根据实际情况进行评估。总而言之,“刷”羊小咩额度,并非短时间内就能完成的任务,而是需要长期积累信用、保持良好行为习惯的过程。
相关文章
花呗套现手续费知多少?
花呗,作为蚂蚁集团旗下的消费信贷产品,在日常生活中扮演着重要的支付角色。很多人想知道,如果“套”花呗,也就是通过第三方平台或个人获得花呗的额度,是否会产生额外的费用?答案并非简单的“有”或“无”,而是...
携程拿去花买机票怎么用
近年来,随着共享经济的兴起,旅行支付方式也在不断革新。拿去花作为携程推出的信用支付产品,为用户提供了灵活便捷的消费体验。那么,拿去花如何帮助用户购买机票呢?这一问题的答案,不仅涉及到拿去花的使用机制,...
花呗“套路”应用:你用不知情
近年来,随着移动支付的普及和消费金融的发展,“花呗”成为了许多用户的日常购物工具。然而,在这个生态中,有些应用程序通过特定的方式与“花呗”合作或嵌入了类似的信用服务功能,从而间接地利用了这一支付手段带...
羊小咩:不止是流量平台,知识付费社区
羊小咩,在内容创作的生态系统中,并非一个仅仅依靠算法推荐的流量平台,而是一个更加深层次的、以知识付费和专业内容生态为核心的社区和内容服务体系。它最初的定位,源于对传统自媒体模式的批判与反思——过度追求...
花呗套现违法吗?法律后果解析
套现花呗平台的行为本质上属于非法资金流转,其违法性源于对金融监管秩序的破坏。根据《刑法》第196条,以虚构交易、伪造交易凭证等方式套取信用卡资金,构成信用卡诈骗罪。司法实践中,此类行为被认定为"恶意透...
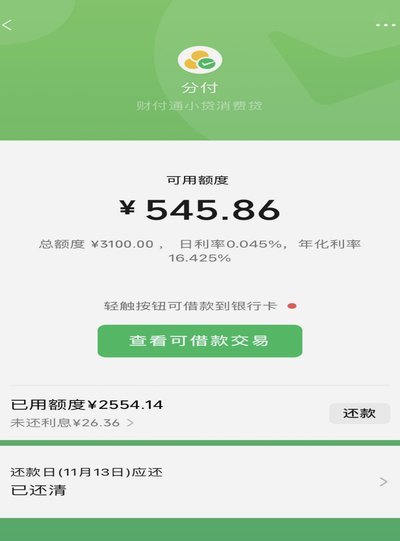
微信分付额度能否一次性刷出
微信分付的额度并非一次性刷出,而是根据用户的信用评分和使用情况动态调整的。就像银行贷款一样,你的信用记录是决定你是否能获得贷款以及贷款额度的关键因素。微信分付同样会综合考虑用户的支付历史、交易金额、还...