白条取现1000的陷阱
近日,“白条取现”成为热议话题,尤其是一次性的1000元取现行为,背后涉及的后果远比人们想象中的复杂。首先从金融风险来看,京东白条作为互联网消费信贷产品,在设计初衷上是为了满足用户的临时性消费需求,而非用于大额资金周转或投机理财。然而,当用户选择将信用额度进行全额取现时,其面临的不仅是较高的资金成本问题——利率通常远高于传统信用卡,并且在当前的监管环境下存在合规风险;更严重的是,这会增加个人征信系统的负担,一旦逾期不还款,将直接影响到个人信用记录。
其次,从长远影响来看,“白条取现1000”的行为不仅可能削弱用户的财务规划能力,还可能成为一种依赖性的消费习惯。长期过度使用信贷资金进行日常开支或非必需品购买,可能会导致个人负债累累,生活陷入被动状态。此外,在面对未来可能出现的收入下降或其他不确定性因素时,前期累积下的高债务负担会增加应对风险的压力。
最后,值得注意的是,“白条取现”的频繁操作还会引发网络安全与隐私泄露的风险。在使用第三方支付平台进行大额资金交易的过程中,用户的个人信息可能会被过度收集或不当利用。因此,在享受便捷金融服务的同时,用户也需要提高警惕,谨慎对待每一笔信用消费行为。
相关文章
花呗额度拆分平台
花呗的使用场景正在经历结构性裂变,部分平台通过重构支付链条实现了额度的二次裂变。以某社交电商为例,其采用"先享后付"模式将花呗嵌入商品预售流程,用户支付时系统自动拆分账期,通过多笔小额交易规避单笔消费...
微信分付逾期利息怎么算
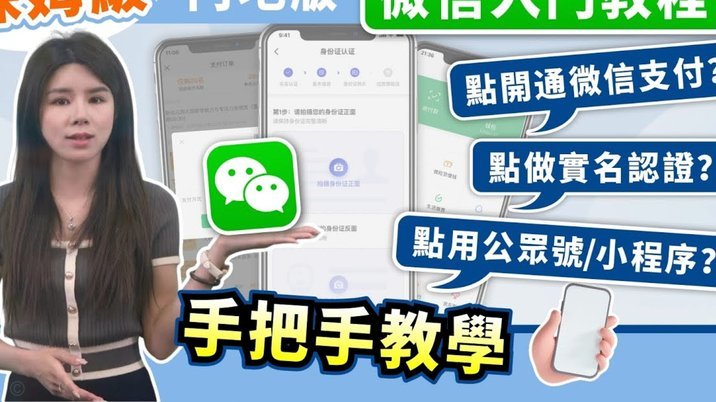
微信分付是腾讯公司推出的一种信用支付工具,用户可以基于信用额度进行消费,但需在约定的还款日前还清款项。与传统的信用卡消费类似,未按时还款会收取相应的利息。那么,微信分付的利息是如何计算的呢? 首先,...
揭秘花呗套现背后的真相与风险
“套现花呗怎么弄”这个话题,在网络上充斥着各种诱惑与误导。实际上,花呗的本质是信用支付工具,其核心逻辑并非为“套现”而设计,任何试图绕过其正常流程的行为都存在极高的风险,且最终结果通常是账户被冻结,甚...
去哪儿网拿去花怎么用更省钱
随着旅游业的快速发展,各类在线旅游平台如雨后春笋般涌现,其中去哪儿网因其便捷的服务和丰富的资源,在众多用户中建立了良好的口碑。拿去花作为去哪儿网的一项特色服务,旨在为用户提供更多的支付灵活性与优惠选择...
便荔卡包提现详解:从价值转换逻辑到风险防范指南
“便荔卡包怎么取现”这个问题,实际上涉及到一个更深层次的金融生态理解:它不仅仅是关于一类支付产品的提现方式,更代表着新金融产品、特别是基于信用和权益积累的数字资产的价值流动机制。传统的银行卡提现,流程...
分付24小时现金提现靠谱吗?
“分付24小时取现现金”这一模式,在当下金融科技日渐成熟的背景下,逐渐成为一种备受关注的消费方式。它并非传统意义上的现金支付,而是将购物或服务金额分割成若干份,每份金额在24小时内以现金的形式取回,然...