分付转账全攻略
分付作为信用支付工具,其转账功能依赖于账户绑定的金融账户与支付渠道的协同运作。用户需先完成实名认证并绑定银行卡,系统才会开放转账权限。值得注意的是,分付的转账并非传统银行转账,而是通过信用额度实现资金流转,这意味着转账额度受用户信用评分与历史账单表现双重约束。部分用户可能误以为分付具备全额提现功能,但实际上转账金额通常受限于授信额度的70%-80%,且需提前进行额度评估。
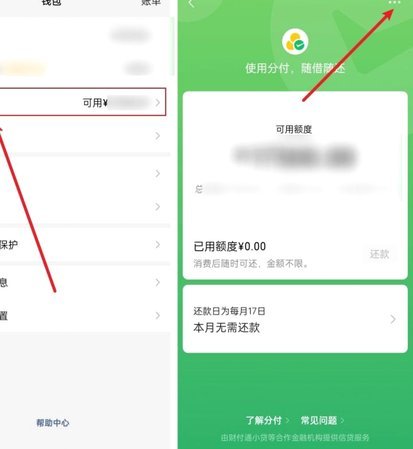
技术层面的转账流程包含三个核心环节:支付渠道选择、金额确认与安全验证。用户可通过支付宝APP内嵌的分付功能模块,或第三方支付平台进行操作。值得注意的是,不同渠道的转账到账时效存在差异,例如通过支付宝余额转账通常即时完成,而跨平台转账可能需要1-3个工作日。安全验证环节常采用动态验证码、人脸识别或指纹识别,部分用户因未开启生物识别功能导致转账失败,这反映出支付安全机制与用户操作习惯之间的适配性问题。
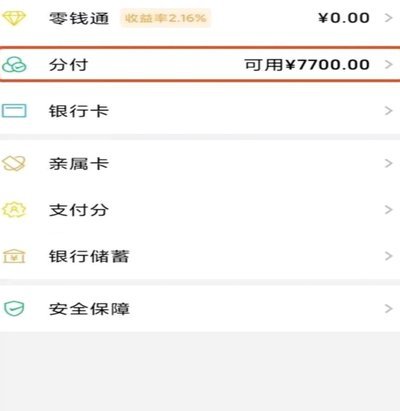
分付转账的风控体系构建在多重数据维度之上,包括用户行为轨迹、设备指纹、地理位置等。系统会实时监测转账频率与金额波动,对异常操作触发预警机制。例如,同一设备在24小时内发起超过5次大额转账,系统将自动冻结账户并要求人工审核。这种动态风控策略有效防范了恶意套现风险,但也可能导致部分用户因误操作被误判为异常行为,进而影响正常使用体验。
转账限额的设定遵循"风险对冲"原则,通常分为单笔限额与日累计限额两个维度。用户可通过支付宝设置页面调整限额参数,但调整幅度受信用等级与账户状态影响。值得注意的是,部分用户在提升额度后出现转账失败现象,往往源于未同步更新支付密码或绑定银行卡信息,这提示用户需定期核查账户安全设置。此外,节假日或系统维护期间,转账限额可能临时调整,建议用户提前规划资金流转时间。
分付转账功能的优化方向正从单一支付向场景化服务延伸。当前部分用户已通过分付实现水电缴费、信用卡还款等场景的自动转账,这种嵌入式支付模式降低了操作门槛。未来随着区块链技术的引入,分付或将进一步提升转账透明度与跨境支付能力,但需在隐私保护与数据安全之间建立更精细的平衡机制。用户在享受便捷服务的同时,仍需保持对账户安全的主动管理意识。
相关文章
白条额度能变现吗?看完这篇再做决定
核心逻辑在于,白条本质上是一种“闭环支付工具”,而非“现金贷”。用户试图通过支付行为实现资金回笼,这本身是在挑战金融产品的底层逻辑。白条的额度被锚定在京东生态内的消费场景中,其设计初衷是刺激消费而非提...
羊小咩套现秒到安全?风险揭秘
“羊小咩”购物额度套现,尤其追求“秒到安全”这一目标,是一个需要格外谨慎对待的议题。其核心在于理解“羊小咩”的运作机制,以及这种套现方式固有的风险。本质上,羊小咩是一种基于消费券的“预消费”金融模式,...
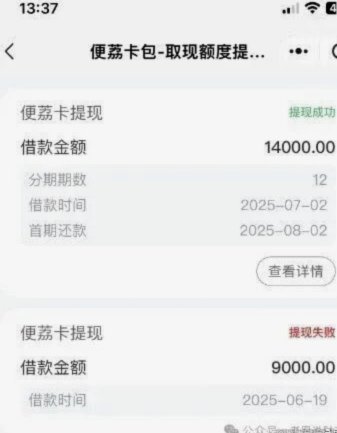
便荔卡包:智能管理信用卡的便捷平台
便荔卡包是一个近年来崭露头角的线上平台,它以独特的方式为用户提供了一种新颖且便捷的支付体验。不同于传统的电子支付方式或第三方金融服务应用,便荔卡包专注于将信用卡管理与日常消费紧密结合,旨在简化用户的金...
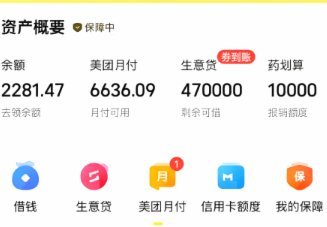
美团月付取现:步骤详解与注意事项
美团月付的取现逻辑本质上是通过绑定银行卡实现资金流转,但需注意其设计初衷并非现金提取。用户若需提取资金,需通过绑定的储蓄卡完成提现操作,系统会自动将月付余额转入指定账户。此过程需满足账户实名认证、银行...
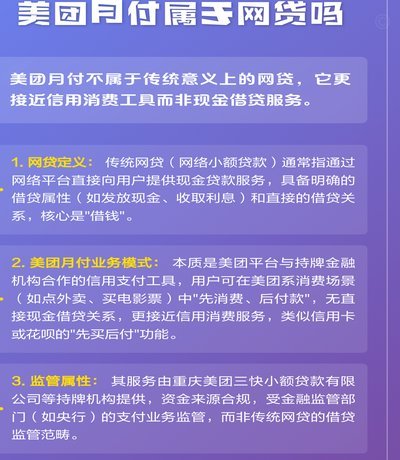
美团月付200能套现吗?
近日,关于“美团月付200有人套吗”的讨论在网络上引起了广泛关注。美团推出月付功能旨在为用户提供更为灵活便捷的支付方式,但随之而来的是对于是否存在套利行为的关注。 首先,从平台的角度来看,美团设有严...
分付提现全流程详解
分付提现机制的运作,本质上是平台与用户的信任体系建立及维护。平台需要保证资金的安全和用户权益,而用户则需要便捷地获取收益。这就像一座精密齿轮运转的机器,每个环节都不可或缺。 分付提现并非简单地将账...