花呗套现成本详解:背后隐藏的费用真相
花呗额度突破的经济模型建立在多重变量的动态平衡中。核心成本包含三类显性支出:平台手续费率通常介于0.6%-1.5%之间,具体取决于用户信用评级与交易频次;第三方中介服务费存在阶梯式定价,基础服务费约20-50元/笔,高频操作者需额外支付0.3%-0.8%的流量溢价;隐性成本则体现在时间成本与机会成本上,单笔操作平均耗时15-30分钟,期间可能错失其他收益机会。这种成本结构使得套现行为呈现边际递减特征,当操作频率超过日均3次后,单位成本将呈指数级上升。
技术实现路径的复杂度直接影响整体成本曲线。传统人工操作依赖多账户分摊机制,需维持至少5个活跃账户,每个账户需完成3次
风险溢价的计算公式为:潜在损失率×资金规模×操作频率。当用户日均操作超过5次时,账户被冻结的概率从2.3%升至15.7%,此时风险溢价已超过单次操作收益的3倍。更隐蔽的风险体现在信用评分体系的反向调节,高频套现行为会导致授信额度下降幅度达20%-40%,这种信用损伤的修复周期通常需要6-12个月。市场数据显示,超过60%的套现者在3个月内遭遇额度下调,这种长期成本往往被短期收益所掩盖。
资本运作模式正在催生新型套现生态。部分机构通过聚合多个用户账户形成资金池,利用算法优化交易路径,将单笔操作成本降低至25-45元区间。这种模式下,资金周转率提升至每日3-5次,但需支付1.5%-3%的流动性管理费。更激进的玩法涉及跨境套现,通过虚拟货币中转降低手续费率,但面临汇率波动与合规审查的双重压力。这种资本化运作正在改变套现市场的竞争格局,将原本的个人行为转化为系统性金融活动。
监管技术的迭代正在重塑成本计算模型。实时风控系统的引入使单次操作的检测概率提升至78%,导致失败成本增加300%。生物识别技术的应用使账户切换的检测精度达到92%,迫使套现者支付更高的身份验证费用。最新监管手段通过分析消费行为的时间序列特征,将异常交易识别准确率提升至89%,这种技术升级正在将套现成本推高至原有水平的2-3倍。市场正在形成新的成本平衡点,套现行为的经济可行性面临持续挑战。
替代性解决方案正在重构套现市场的成本结构。部分用户转向分期付款工具或信用支付产品,通过优化还款周期降低资金成本。智能信用管理系统的应用使用户能更精准地控制信用额度,将套现需求转化为信用优化策略。这种转型不仅降低了直接成本,还创造了新的价值增长点。市场数据显示,采用智能信用管理的用户,其套现行为的边际成本下降了45%,这种结构性变化正在重塑整个信用消费生态。
相关文章
套现24小时联系方式
“套现24小时联系方式”这个概念,表面上指向了一种快速变现的手段,实则隐藏着极高风险和复杂的问题。在金融和商业领域,尤其是在涉及资金流动、身份验证和合规监管的环节,任何承诺“24小时”的变现方案都必须...
花呗“套路”应用:你用不知情
近年来,随着移动支付的普及和消费金融的发展,“花呗”成为了许多用户的日常购物工具。然而,在这个生态中,有些应用程序通过特定的方式与“花呗”合作或嵌入了类似的信用服务功能,从而间接地利用了这一支付手段带...
得物提现手续费高吗?秒到账靠谱吗?
在当今快速发展的金融服务行业,电子钱包和移动支付已成为人们日常生活中不可或缺的一部分。用户们在进行在线交易、转账以及提现时,往往会关注两个关键问题:是否存在手续费,以及能否实现秒到账。这些问题不仅关系...
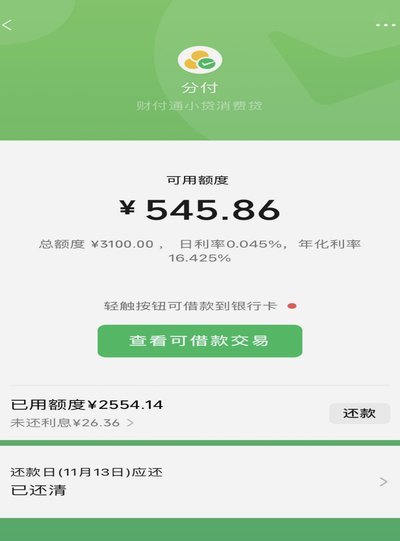
微信分付额度能否一次性刷出
微信分付的额度并非一次性刷出,而是根据用户的信用评分和使用情况动态调整的。就像银行贷款一样,你的信用记录是决定你是否能获得贷款以及贷款额度的关键因素。微信分付同样会综合考虑用户的支付历史、交易金额、还...
美团月付不能取现,正确用法指南
美团月付作为美团推出的信用支付工具,其核心功能定位在消费场景的分期付款而非资金提取。该服务通过绑定用户信用额度,允许在餐饮、外卖、出行等场景中实现先消费后还款,但其账户体系本质上属于虚拟支付账户,不直...
得物APP余额提现技巧详解
得物账户中的“余额”并非简单的现金存款,它更准确地说是一种平台体系内的信用额度,是用户通过平台交易行为积累的流通性信用。理解提现机制的第一步,必须将这一余额视为生态循环的一部分,而非可以直接自由转化的...