套现花呗会影响征信吗
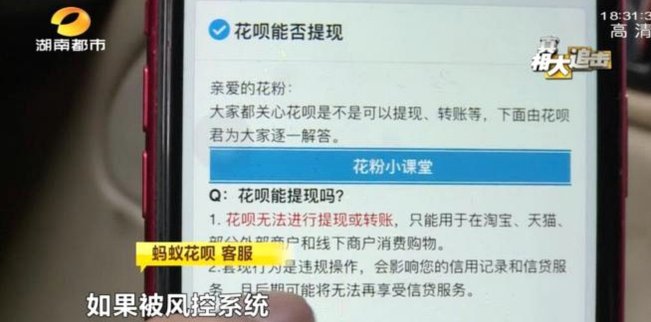
花呗套现行为对征信的影响本质上取决于其是否被纳入信用评估体系。当前征信系统主要依赖银行及持牌机构的信贷数据,而花呗作为支付宝生态内的信用工具,其交易记录并未直接接入央行征信系统。但需注意,若套现行为被平台判定为异常交易,可能触发风控机制,导致账户降权或冻结。这种系统性风险虽不直接反映在传统征信报告中,却可能间接影响用户获取其他金融产品的授信额度。
从数据维度分析,花呗的交易明细会同步至支付宝信用分体系,该体系通过多维数据建模评估用户信用状况。频繁的大额消费或还款异常,可能被算法识别为资金周转压力信号,进而降低信用评分。这种评分变动虽不等同于传统征信记录,但已逐渐成为金融机构评估风险的重要参考指标。值得注意的是,部分银行在审批贷款时,会调取支付宝的信用数据作为辅助依据,这使得套现行为可能产生隐性信用影响。
套现行为对征信的潜在影响还体现在资金链断裂风险上。当用户通过套现获得资金后,若未能按时偿还欠款,可能引发逾期记录。尽管逾期记录是否上征信取决于具体金融机构的政策,但支付宝的信用分体系已将逾期行为纳入评分模型。这种双重风险机制使得套现行为的后果远比表面看起来更为复杂,需要用户对资金流动和信用管理进行更谨慎的规划。
对于已经产生信用影响的用户,修复路径需要分阶段推进。短期可通过保持良好的还款记录提升信用分,中期需通过多元化信用行为重建信用档案,长期则需建立稳健的财务规划。值得注意的是,部分用户可能误以为套现行为不会留下痕迹,但支付宝的信用数据已实现全生命周期管理,任何异常交易都可能在系统中留下可追溯的记录。这种数据透明化趋势正在重塑个人信用管理的规则体系。
相关文章
羊小咩信用钱包如何提现?手把手教你完成提现操作
羊小咩信用钱包的提现流程,对于许多用户来说可能是一个既熟悉又陌生的过程。虽然其操作界面和帮助文档已经尽可能详细地介绍了相关步骤,但对于一些不太习惯使用数字金融服务的人来说,还是可能存在一定的困难。因此...
分期乐2000元红包使用指南:全攻略避坑点汇总
分期乐平台的红包机制设计了多重使用场景,用户需结合商品属性与优惠规则进行匹配。2000元红包的使用需注意商品类目限制,部分高单价商品如数码家电可能设置单笔订单上限,而服饰美妆类目则可能允许全额抵扣。平...
提现资格的多维风控解析
提现资格的判定,并非孤立地基于账户余额,它本质上是一套多维度的风控合规模型在用户账户上的实时判定结果。我们不能将此理解为简单的金额门槛,而是系统对用户当前账户状态、历史行为轨迹和平台内部风险评估的综合...
哪些平台可以套花呗?
在金融科技领域,"套花呗"这一概念引发了广泛关注。对于消费者而言,了解相关平台的功能和特点至关重要。本文将深入分析多个类似平台,并探讨其适用场景与优势。 首先,花呗作为蚂蚁集团旗下的产品,其核心功能...
白条额度使用策略解析
信用额度的深度解析与价值挖掘 信用体系作为现代金融的重要组成部分,其设计初衷并非简单的支付工具,而是通过科学的信用评估机制,为持卡人提供灵活的资金调度空间。从信用卡白条到消费信贷产品,其核心价值在于...
分期乐是正规借款平台吗利息高吗
**分期乐的正规性考量** 分期乐作为一个知名的互联网借贷平台,其合规性和合法性一直是广大用户关心的重点。从官方信息来看,分期乐隶属于乐信集团,该集团在2015年已经获得了中国银监会和中国人民银行等...