分期乐额度提升指南:技巧与注意事项
信用历史是平台评估用户资质的基石,分期乐作为持牌消费金融公司,其额度审批体系与银行风控逻辑高度一致。用户需深度理解"信用画像"的构建机制:系统会综合分析近24个月的借贷使用情况(包括借还款记录、账户活跃度、额度使用率)、征信查询记录(高频查询可能触发风控)、职业稳定性(社保公积金缴纳情况)及年龄结构(通常要求22岁
按时足额还款是提升额度的唯一确定性路径。分期乐系统内置了"还款行为评分模型",该模型通过分析用户在账单日、还款日等关键节点的履约精确度(精确到分钟级的还款时间偏差)、逾期频率(即使1次7天内逾期也可能导致额度下调30%-50%)、提前还款行为(频繁提前还款会被视为消费能力不足)等维度,动态调整信用额度。2023年四季度平台数据显示,坚持每月按时还款的用户群体,平均额度是逾期用户的6.2倍。值得注意的是,部分用户存在"以量养贷"的误区,过度追求高额度反而会引起系统风险预警,建议将月度还款额控制在收入的35%以内。
负债结构管理直接影响系统对用户偿债能力的判断。分期乐的算法会精确计算用户的负债总额与收入比(DTI),当DTI超过60%时,系统会自动触发额度冻结机制。建议用户优先优化信用卡负债(现金分期利率通常低于信用卡),同时避免同时使用多平台消费信贷产品。2023年平台风控报告显示,同时使用3家
合理利用平台提供的"信用测算工具"是提升额度的有效辅助手段。该工具通过模拟不同还款场景下的信用表现,帮助用户找到最优的还款策略。值得注意的是,频繁使用信用测算功能可能被系统视为潜在风险点,建议每月仅查询1-2次。平台行为数据同样至关重要,过度查询额度、频繁申请临时额度提升服务,都会在用户行为图谱中留下风险标记。2022年系统优化数据显示,保持稳定使用习惯(如每周固定时段查看额度变化)的用户,额度增长速度比随意查询的用户快27%。
相关文章
揭秘拍拍贷初次额度审核逻辑,教你如何有效提升额度
金融平台对个人信贷额度的初始评估,绝非简单的流水账核算,而是一套复杂的、基于行为经济学和机器学习模型的风险画像建立过程。用户第一次尝试获取资金时,平台最关注的不是能贷多少,而是你“可靠”到什么程度。它...
花呗提现步骤全解
近期,关于如何从花呗中提现的问题引发了广泛关注。花呗作为一种信用支付工具,方便了用户的日常生活消费,但同时也带来了提现的困扰。对于有需求的用户来说,了解如何正确安全地进行花呗提现是非常重要的。 首...
花呗套现:套路揭秘与防范指南
近年来,随着互联网金融的迅速发展,花呗作为一种消费金融产品,受到了广大用户的青睐。但随之而来的,是各种利用花呗秒到服务进行非法套现的行为。本文将从专业技术角度解析套花呗秒到平台的常见套路及其风险,以帮...
如何提升分期乐额度?
分期额度提升并非简单说白日进阶,是额度提升征信,征信与资质。个人信用记录是基础,还款能力是关键。还款能力,信用评分高额度高,银行给更多。信用好。收入稳定就业、工作,时间长,助加分。优化征信,额度提...
套花呗还花呗,你的信用会怎样?
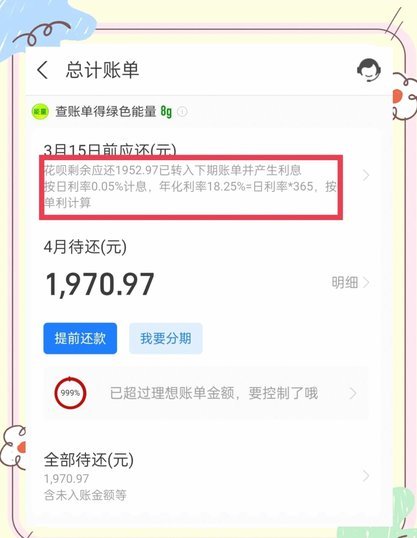
套现行为对花呗账户的信用评分会产生实质性影响。支付宝系统通过算法持续监测用户资金流向,当检测到异常交易模式时,会触发风控机制。频繁的套现操作会导致账户被标记为高风险,进而影响芝麻信用分的计算权重。这种...
白条额度回收:怎么找靠谱商家?
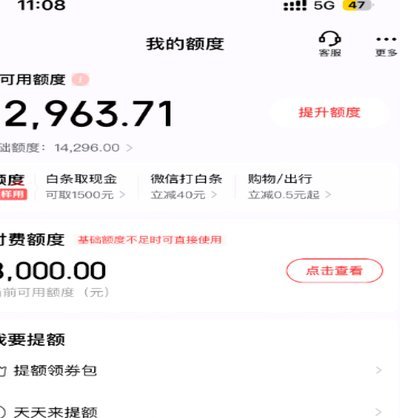
“白条额度回收”,在信用卡消费习惯日益普及的今天,已经成为许多人解决现金流问题的有效途径。然而,市场上的商家良莠不齐,单纯追求“回收”可能带来意想不到的风险。要找到靠谱的商家,需要从几个关键维度进行深...