分期支付的变局:用户画像、风控与监管重塑全景图
分期乐的用户画像正在经历结构性重塑。过去以大学生为主的客群,正被25-35岁年轻白领逐步替代。这一代消费者具备更强的消费决策能力,更注重分期产品的服务体验与场景适配性。数据显示,2023年Q2其核心用户中,非学生群体占比已突破52%,较2020年增长27个百分点。这种转变不仅反映消费群体的年龄层迁移,更预示着消费金融生态的底层逻辑正在发生质变——从单纯的额度供给转向全生命周期的场景嵌入。平台开始在美妆、数码、服饰等高频消费领域构建闭环,通过数据沉淀实现精准营销,这种转型正在重塑整个校园分期市场的竞争格局。
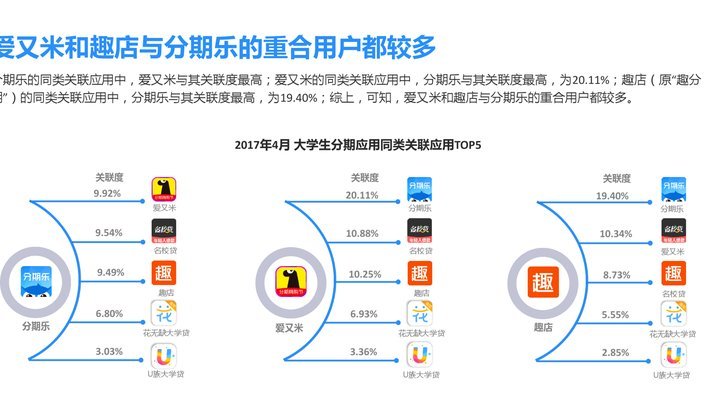
在资本寒冬与监管趋严的双重压力下,分期乐的商业模式正在经历去杠杆化改造。2022年行业整体融资规模同比下降43%,迫使平台从粗放扩张转向精细化运营。这种转型体现在两个维度:一是风控体系的重构,通过引入AI模型实现贷前、贷中、贷后的动态风险监测;二是供应链金融的深化,与品牌方共建数据中台,将用户消费行为转化为可量化的信用资产。这种转型正在改变行业生态,促使从业者从流量争夺转向价值创造,推动整个消费金融行业向更成熟的服务型模式演进。
监管政策的持续收紧正在重塑分期乐的合规边界。随着《个人信息保护法》《征信业务管理办法》等法规的落地,平台不得不重构数据采集与使用的合规框架。2023年行业合规成本同比上升31%,迫使企业将更多资源投入合规体系建设。这种监管压力正在催生新的行业标准,例如统一的征信接入规范、透明的利率披露机制等。这些变化不仅提升了行业整体合规水平,也倒逼企业从"流量驱动"转向"规则驱动",推动消费金融从野蛮生长进入规范化发展阶段。
技术驱动的场景渗透正在重构分期乐的商业逻辑。通过构建智能推荐系统,平台能够将用户生命周期延长至3-6个月,较传统模式提升200%。在服饰类目中,通过虚拟试衣技术实现的"所见即所得"体验,使转化率提升至行业平均水平的1.8倍。这种技术赋能正在重塑消费金融的底层逻辑——从单纯的资金撮合转向场景价值的深度挖掘。当分期服务成为消费场景的有机组成部分,整个行业正在经历从"金融工具"到"生活方式服务商"的范式转移。
未来三年,分期乐或将面临三重结构性挑战:用户需求的多元化将迫使平台重构产品矩阵;监管框架的持续完善将重塑行业竞争规则;技术迭代带来的效率革命将重新定义服务边界。在这场变革中,唯有那些能够构建数据驱动的智能生态、实现服务与场景深度耦合的企业,才能在消费金融的下半场占据主动。行业正在从流量红利向价值红利迁移,这种转型不仅关乎企业生存,更将重塑整个消费金融生态的底层逻辑。
相关文章
抖音支付套现方法解析
### 抖音支付怎么套现:从商家到用户的完整路径 在数字经济时代,资金流动性和资产转化能力成为企业和个人追求的核心目标。对于抖音平台而言,其支付功能不仅仅是满足用户消费需求的工具,更是一个巨大的财富...
得物余额提现怎么操作
## 得物余额提现探秘:不止是薅羊毛,更是平台生态的演变 得物余额的提现机制,对于用户而言,早已不仅仅是简单的“薅羊毛”。它深刻地反映了得物作为大型垂直电商平台的生态演变和用户激励策略的调整。最初,...
四个技巧助你高效学习新技能
新手常常在学习新技能,掌握新知识时遭遇瓶颈——明明投入了大量的时间和精力,进展却缓慢,甚至感到沮丧。这并非失败的预兆,恰恰是成长过程中的一个自然节点。关键在于,很多时候并非因为基础薄弱,而是因为缺乏有...
借不到钱?试试这些方法解燃眉之急
当资金链断裂,且所有可能的借款渠道都已尝试,那种无力感是难以言喻的。亲友、银行、消费金融机构,甚至P2P平台,都已遍寻,得到的回复无非是“资质不足”、“风险过高”或“额度已满”。此时,仅仅抱怨借不到钱...
花呗秒到账账户全攻略
## 解锁花呗提现的加速通道:不止是“立即转账” 花呗的便捷支付已经深入生活,但对于很多用户来说,提现时遇到的延迟和繁琐流程却成了痛点。不少人渴望“秒到账户”的体验,这种期望并非毫无可能,但需要跳出...
分期乐提现:资本流动的多维度风险管理
分期提现绝非仅仅是技术层面的资金拆分,它本质上是一种高级的资本流动性风险管理模型。从专业的财务角度审视,制定分期乐提现计划,核心目标在于将一次性、高波动性的出金压力,平滑转化为低风险、可控的现金流瀑布...