信用卡分期如何获取短期流动性
在信用额度的边际试探中,消费金融工具的弹性边界往往被低估。当信用卡账单的还款周期与资金周转存在时间差时,通过分期付款拆分负债,可将现金流压力转化为可管理的阶段性支出。例如将大额消费拆分为6期免息分期,实际相当于以年化利率0%的成本获取短期流动性。但需注意,部分银行对分期额度设有动态调整机制,过度依赖分期可能触发额度收缩,形成恶性循环。这种操作本质是利用金融工具的时间价值,而非创造真实现金流。
财务规划中的现金流管理需要建立多层缓冲机制。当消费贷款与信用卡额度形成协同效应时,可通过设置自动还款协议锁定资金使用场景。例如将工资账户与信用卡还款账户绑定,利用工资到账时间差获取资金周转空间。但需警惕银行对资金流向的监控,部分机构已开始采用AI风控系统实时追踪交易模式。这种策略的核心在于建立资金流动的可控性,而非简单套取现金。
风险控制需要构建动态平衡模型。当消费金融工具与投资工具形成组合时,可通过资产配置对冲流动性风险。例如将高收益理财产品与消费贷款组合,利用收益覆盖还款压力。但需注意产品间的期限错配可能带来的流动性陷阱。部分平台推出的"先享后付"服务,本质是将消费行为金融化,其底层逻辑是通过用户信用评分体系实现资金的再分配。
合法套取现金的路径需建立在合规框架内。消费贷产品通过信用评估将用户消费能力转化为可量化的资金池,但需注意利率透明度与还款能力匹配。部分金融机构推出的"信用账户"服务,本质是将用户消费行为数据化,通过算法模型预测还款意愿,从而确定授信额度。这种模式下,资金获取的边界取决于用户信用画像的动态演进。
策略调整需建立在风险收益比的持续优化上。当消费金融工具与投资工具形成协同效应时,可通过动态调整负债结构实现资金效率最大化。例如在利率下行周期中,将部分消费贷资金转为低息理财,既维持现金流又获取收益。但需注意市场波动可能带来的还款压力,部分用户因过度依赖金融工具导致的债务危机已形成行业警示案例。这种平衡艺术需要建立在对个人财务状况的精准把控之上。
相关文章
花呗小额支付秒返优惠二维码新模式
随着移动支付的普及,消费者对于便捷性和优惠的需求愈发强烈。花呗推出的“小额花呗自动秒返二维码”功能正是顺应这一趋势的一项创新尝试。这项服务通过将消费与即时奖励结合的方式,不仅提高了用户的购物体验,还进...
微信分付提现:图文详解流程与技巧
微信分付作为一种新兴的支付方式,旨在为用户带来更便捷、安全的资金管理体验。然而,在使用过程中,许多用户可能会遇到如何将资金从分付账户中提现出来的疑问。本文将详细解析这一操作流程,并提供实用建议,帮助大...
得物佳物分期提现操作全解析
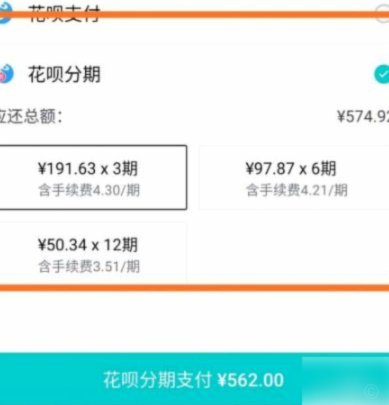
得物佳物分期的提现机制本质上是平台对用户资金流动的管理逻辑。从技术架构看,分期付款本质上是将大额消费拆解为多期小额支付,平台通过资金托管系统实现对商户与用户的双向监管。用户在完成分期申请后,平台会将资...
借不到钱?试试这些方法解燃眉之急
当资金链断裂,且所有可能的借款渠道都已尝试,那种无力感是难以言喻的。亲友、银行、消费金融机构,甚至P2P平台,都已遍寻,得到的回复无非是“资质不足”、“风险过高”或“额度已满”。此时,仅仅抱怨借不到钱...
100个网贷注销:难怪没人能搞定
# 100个网贷平台注销指南:你不知道的那些事 注销一个网贷平台账户似乎简单,但当数量累积到100个时,这件事就变得异常复杂。每个平台的注销机制不同,注销流程也千差万别,有的需要层层验证,有的则干脆...
美团月付取现:步骤详解与注意事项
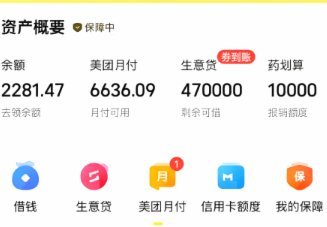
美团月付的取现逻辑本质上是通过绑定银行卡实现资金流转,但需注意其设计初衷并非现金提取。用户若需提取资金,需通过绑定的储蓄卡完成提现操作,系统会自动将月付余额转入指定账户。此过程需满足账户实名认证、银行...