拿去花取现失败多久能恢复正常使用?
拿去花取现失败并非单纯的系统故障,其底层逻辑往往源于风控引擎的动态拦截。当用户的取现行为触发了算法预设的风险阈值——例如频繁尝试、支付路径异常或额度波动与历史画像严重不符时,系统会启动防御性机制,通过暂时切断资金流出渠道来抑制潜在的坏账风险。这种拦截本质上是平台对用户资金使用习惯的一次“压力测试”,旨在通过限制流动性来观察用户行为是否发生了失控迹象。
恢复周期的长短,深度取决于触发拦截的具体维度。若失效仅属于由于银行侧数据同步延迟或支付接口瞬时拥堵引起的“技术性中断”,这类问题通常在24至72小时内,随系统数据的自动重校准而自然消失。然而,如果拦截是由用户信用画像的剧烈变动——如短期内多头借贷频繁或征信查询过密引起的“信用降级”,那么恢复过程将进入一个长期的“观察期”。此时,恢复不仅需要时间流逝,更需要等待风险指标重新回归稳态,周期可能长达数周甚至一个完整的信用评估周期。
很多用户在面对取现失败时,习惯于通过频繁点击、更换设备或频繁切换支付方式来“测试”功能是否恢复,这种操作在风控逻辑中极易被误判为“异常探测”或“恶意试探”。这种负面反馈会形成一种逻辑闭环,即操作行为越激进,系统的锁定时间就越长,从而形成一种“操作性惩罚”。因此,在功能受限期间,真正的应对策略并非盲目尝试,而是通过维持消费数据的平稳性,减少不必要的征信查询,等待系统对用户行为进行重新权重计算。
从长远来看,能否实现取现功能的平稳回归,取决于用户信用资产的“韧性”。一个健康的信用账户应当具备稳定的流动性特征和可预测的还款行为。当取现功能出现异常中断时,应当将其视作一次信用维度的反馈信号。通过优化个人的资金往来逻辑,降低高频、大额、无规律的异常交易频率,才能从根本上降低风控引擎的敏感度,从而缩短系统回归正常状态的响应周期。
相关文章
花呗额度拆分平台
花呗的使用场景正在经历结构性裂变,部分平台通过重构支付链条实现了额度的二次裂变。以某社交电商为例,其采用"先享后付"模式将花呗嵌入商品预售流程,用户支付时系统自动拆分账期,通过多笔小额交易规避单笔消费...
分期付款能“套现”吗?深度解析其背后的法律与风险
近年来,互联网金融产品层出不穷,“分期乐”因其便捷性和灵活性深受消费者青睐。然而,围绕分期付款模式存在一些争议,其中之一便是“套现”的问题。所谓“分期乐能套出来吗”,其实涉及到了多个层面的考量。 首...
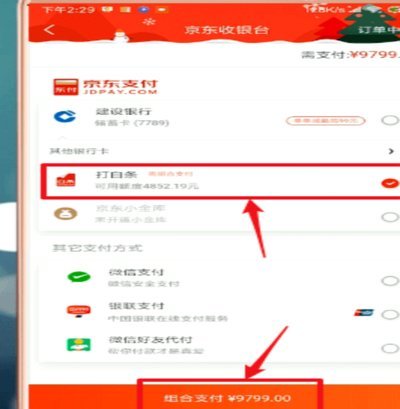
京东白条在便利店怎么用
京东白条在便利店的使用场景已从单一的线上消费延伸至线下实体场景,其支付流程与传统信用卡存在显著差异。消费者需先在京东APP内完成白条账户的绑定,随后在便利店收银台选择"京东白条"作为支付方式。值得注意...
24小时虚假交易回流商家月付
“24小时套现秒回商家月付”这一模式,本质上并非一个简单的商业模式,而是一个高度复杂、风险极高且往往与灰色交易相关联的生态系统。它根源于特定电商平台下,部分商家为了快速提升流量、突破平台规则限制,而与...
“拿去花”套现风险隐患
近年来,随着金融科技的快速发展,“拿去花”这类消费信贷产品逐渐成为年轻消费者的新宠。然而,在享受便捷借贷服务的同时,一些消费者发现通过“套现回收商家”这一渠道将贷款快速转换成现金的行为日益流行。这种行...
携程积分变现:拿去花商家新生态
携程拿去花提现商家:解码旅游消费积分的商业新生态 携程的积分体系早已超越了简单的会员福利,而成为一种独特的商业操作系统。拿去花提现商家的出现,标志着携程在消费数据变现领域的一次战略升级。这种模式的精...