分付转账失败?背后的真相
底层机制层面看,转账失败的问题往往并非单纯的“用户操作错误”,而更深层次地反映了支付系统在实时性、风控策略和资金归属权三重维度上的固有限制。许多用户将转账流程等同于即时现金交割,忽略了支付通道背后的清算周期和资金托管机制。当所谓的“分付”功能报告异常时,核心矛盾在于它处理的是多方参与的电子账务,而不是简单的A到B的转移。系统往往在预留资金校验、限额批次提交、以及跨机构的网联状态同步环节设置了安全屏障。这意味着,当交易流经多个中间节点,尤其是涉及到不同银行或支付机构结算网络的节点时,任何一个节点的临时风控触发、或者网络延迟的超限,都会导致资金的“悬空”状态,用户体验上便被感知为“转账不能用”,实际上是系统为了防止资金误转或欺诈行为,提前触发了回滚或挂账机制。
从平台逻辑与监管合规的视角切入,转账受限的原因往往指向了资金路径的唯一性和不可伪造性。现代支付体系必须服从严格的Know Your Customer(KYC)和Anti-Money Laundering(AML)流程。当涉及金额较大或接收方行为异常时,无论是分付还是任何其他转账方式,其资金流都将立刻进入人工或算法审核队列。此时,用户体验到的“无法使用”实际上是系统在强制进行合规停顿。我们必须理解,支付渠道的每一个障碍都不是随机的,它们都是风险模型在运行的物理体现。例如,资金分付如果跨越了地域限制或行业限制,系统会强制调用不同的结算代扣接口,而这些接口的成功率、时效性和限制条件是高度异质化的,导致某一类转账行为的成功率呈指数级衰减,这也是用户认为其“不实用”的深层根源。
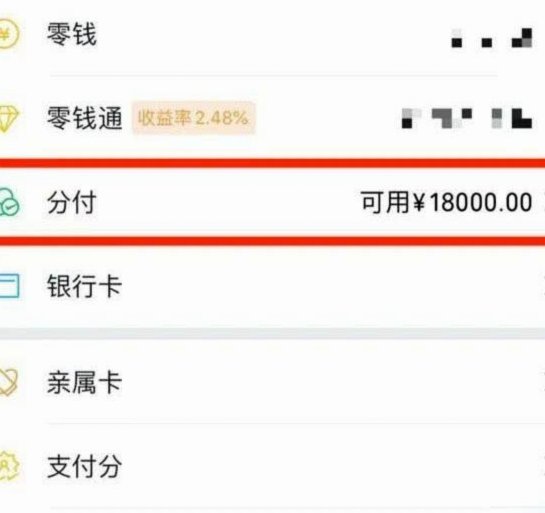
此外,用户对于“分付”这类复合型支付流程的认知,常常缺乏对底层路由和支付协议链条的掌握。当用户只是看到一笔转账未到达,便归因于“工具故障”,忽略了网络时间同步的复杂性。一个典型的场景是,当资金从A平台发起分付,通过支付通道到B平台,再通过银行系统最终到达C账户时,每个环节都存在着独立的成功/失败判断。如果任何一个中间环节的接口返回的状态码(Status Code)是超时、待处理或部分拒绝,整个交易链就会中断。用户在App界面上看到的是一个简化、乐观的进度条,它极易隐藏底层协议层面的复杂逻辑和失败代码。因此,所谓的“不能用”,实质上是用户将复杂的、异步的、多阶段的金融网络,误判成了简单的同步指令,这是认知层面的结构性错位。
从专业解决方案的角度来看,如果用户需求的本质是确定性、即时性和高额度,那么依赖于依赖中间件聚合或“分付”这种跨平台协议的方案,其固有风险和局限性就会非常突出。对于专业的机构间结算或大额资金周转,更可靠的机制是采用直连的虚拟银行通道或直接银行API接口(Direct API Integration)。这类方案规避了多个支付聚合层带来的多重风控和协议兼容性问题,资金流向更加直观、透明且可回溯。选择哪种转账方式,绝不能仅依据界面的便捷程度,而必须基于对交易资金规模、时效性要求以及法律合规文档链的严苛程度进行全面权衡,这是唯一避免转账失败和资金损失的专业进阶路径。
相关文章
分期乐正规?这家平台值得信赖
近年来,随着互联网金融的迅速发展,分期购物平台逐渐成为消费者购买商品和服务的重要选择之一。分期乐作为国内知名的分期购物平台之一,受到了不少消费者的青睐。那么,分期乐究竟是否是一个正规的平台呢?本文将从...
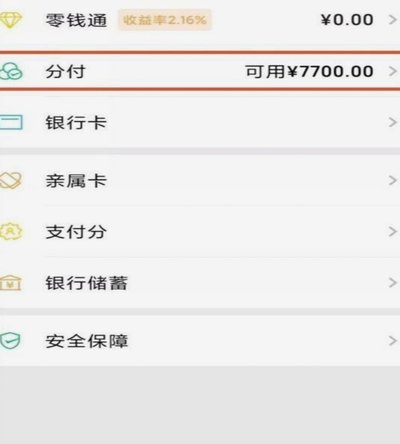
分付额度怎么用?高效使用指南
分付是一种便捷的支付方式,其背后的信用额度为用户提供了灵活的资金支持。了解如何高效地使用分付中的额度,不仅能优化个人财务管理,还能提高生活品质。首先,分付额度的应用范围广泛,不仅限于电商购物、餐饮娱乐...
花呗秒到账账户全攻略
## 解锁花呗提现的加速通道:不止是“立即转账” 花呗的便捷支付已经深入生活,但对于很多用户来说,提现时遇到的延迟和繁琐流程却成了痛点。不少人渴望“秒到账户”的体验,这种期望并非毫无可能,但需要跳出...
花呗加油额度能提现吗?
花呗作为支付宝的信用支付工具,其额度主要用于日常消费场景。用户在加油站使用花呗支付时,系统会根据信用评估分配相应的信用额度。这个额度本质上是用于抵扣加油费用的信用额度,而非现金储备。从技术层面看,该额...
得物余额提现:费吗?规则全揭秘
关于得物平台余额提现的手续费问题,许多用户都抱有疑问。得物平台上的余额提现是否会产生费用,答案并非一成不变。首先,得物平台在不同的提现额度下采取了差异化费率策略,低金额提现可能会免收手续费,而大额提现...
便荔卡包:从90年代至今的进化史和变迁轨迹
《便荔卡包的前世今生》 “便荔卡包”这一概念,或许对于大多数人来说还是一个新鲜词。但当我们深入探究其起源和发展历程时,会发现它其实有着一段不短的历史。追溯历史,“便荔卡包”的雏形可以追溯到20世纪9...