转转分付怎么套取
转转平台的分付功能本质上是将用户信用行为转化为可量化的金融价值。其核心逻辑在于通过行为数据建模,将用户在平台的交易频次、履约能力、消费偏好等非金融属性转化为信用评分体系。这种转化并非简单的额度叠加,而是基于机器学习算法对用户生命周期价值的动态评估。当用户在转转完成多次交易后,系统会通过多维数据交叉验证,逐步释放分付额度,形成"行为积累-信用授信-额度释放"的闭环机制。
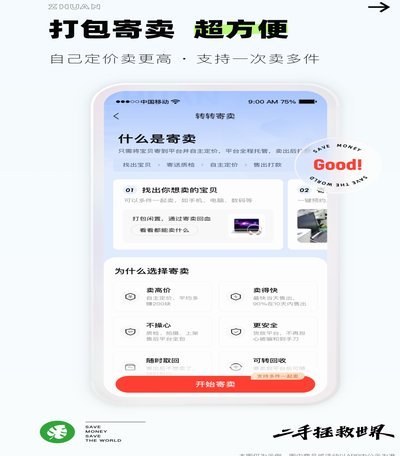
分付功能的底层逻辑与传统信贷存在本质差异。它并非基于固定资产抵押或担保,而是依托平台生态内的交易数据流。例如用户在转转完成的二手交易记录、支付成功率、物流履约时效等,都会被转化为信用资产。这种模式突破了传统金融对抵押物的依赖,但同时也要求用户具备持续的交易活跃度。当用户停止使用平台时,系统会通过行为衰减模型自动调整信用评分,形成动态的信用生命周期管理。
套用分付功能需要精准把握平台的算法逻辑。转转的信用评估模型会优先考量用户在平台的停留时长、交易频次和支付稳定性。例如连续30天完成交易的用户,其分付额度通常会比间歇性用户高出40%。同时,平台会通过行为轨迹分析识别异常交易,如短时间内集中申请分付可能触发风控机制。因此,用户需要通过建立稳定的交易习惯,让系统逐步建立信任关系。
分付功能的实际应用存在明显的边际效应递减规律。初期用户通过完成基础交易即可获得基础额度,但随着使用时间推移,提升额度需要付出更高的行为成本。例如部分用户通过增加交易品类、提升支付金额等方式,可将分付额度提升至原有水平的1.5倍。但这种提升往往伴随更高的风险阈值,当用户行为偏离平台预设的信用模型时,系统可能触发额度冻结或风控拦截。
平台对分付功能的监管呈现精细化趋势。转转通过建立多层风控体系,对分付额度的使用场景进行严格限制。例如分付资金不得用于投资理财、虚拟商品交易等高风险领域,同时对单笔交易金额设置动态阈值。这种监管机制既保障了平台资金安全,也促使用户形成更理性的消费习惯。当用户试图突破这些限制时,系统会通过行为识别技术进行实时干预,形成闭环的信用管理生态。
相关文章
得物提现需交税吗?解析背后税务真相
提现行为本身不涉及税务问题,真正需要审视的是资金的来源和流向所代表的经济性质。从税务角度看,“得物提现”背后所涉及的,本质上是一系列商品的买卖行为。当这些交易频率稳定,目的是持续获取利润,其法律属性就...
得物额度怎么提现?
在金融科技快速发展的今天,各类电商平台和社交平台都推出了形式多样的用户福利机制,其中“额度”作为一项重要的权益,逐渐成为用户关注的焦点。以得物为例,其推出的额度提现功能不仅是用户体验的一部分,更是平台...
得物平台靠谱吗?
得物平台,自创立以来便以其独特的商品鉴定和销售模式吸引了众多消费者的注意。该平台以正品保障著称,致力于打造一个可信赖的购物环境。然而,在市场中不乏质疑的声音,有人认为得物不过是又一家电商模仿者,其商业...
携程花开通难? 别慌,试试这些方法
面对“携程拿去花怎么开通不了”的问题,我们可以从几个层面进行深入分析。首先,需要明确,“拿去花”是携程推出的一款信用消费产品,旨在为用户提供便捷的旅游消费需求解决方案。然而,用户在尝试开通时遇到困难,...
得物App额度申请方法
要了解如何通过得物APP申请现金额度,首先要明确的是,得物App主要是一款面向年轻消费者的生活方式平台,专注于潮流服饰、鞋靴、箱包及配饰等商品的交易。但值得注意的是,并没有直接提供类似“现金借款”服务...
分期乐额度提取全攻略
了解分期乐如何提取额度,首先需要明确分期乐是一个主打校园及年轻群体的消费金融平台。用户可以通过绑定银行卡或信用卡,在平台上进行借款,并根据自身需求选择适合自己的还款期限来使用所借金额。 要成功提取额...