分期乐贷款额度提现全解析
分期乐作为校园分期平台,其贷款额度的提现逻辑本质上是资金流转的闭环设计。平台通过用户信用评估确定授信额度后,提现过程实质是将虚拟额度转化为可支配资金的转化机制。从技术实现层面看,提现操作触发后,系统会通过第三方支付接口完成资金划转,但需注意额度提现并非直接等同于账户余额,而是需结合分期乐的账期规则进行资金分配。例如,用户申请5000元额度,实际到账金额可能受平台服务费、利息计算周期等多重因素影响,最终到账金额需以系统实时计算结果为准。
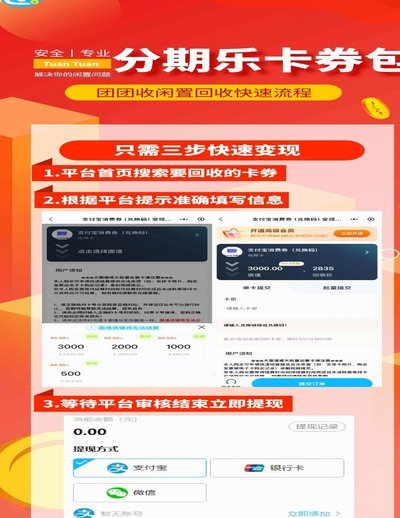
资金到账时效与用户操作习惯存在显著关联性。数据显示,大部分用户在完成身份验证后,资金会在15-30分钟内完成划转,但具体时间受银行清算系统处理速度、支付通道拥堵情况等变量影响。值得注意的是,平台设置的提现限额并非静态数值,而是根据用户历史行为数据动态调整。例如,连续按时还款的用户可能获得更高的提现上限,而逾期记录则可能触发额度冻结机制。这种动态调整策略既保障了资金安全,也提升了用户体验的灵活性。
额度提现后的资金使用场景存在隐性规则约束。平台通过技术手段对资金流向进行监控,禁止用户将资金用于高风险投资或违规交易。例如,部分用户尝试将提现资金用于虚拟商品购买,最终因违反平台使用协议被限制提现功能。这种风控机制本质上是通过数据追踪实现的,系统会实时比对资金流向与用户画像,一旦发现异常交易模式,将自动触发额度管控措施。这种设计既保护了平台资金安全,也维护了用户的金融行为规范。
还款规则与额度提现存在复杂的耦合关系。平台通过算法模型将还款能力评估嵌入额度提现流程,用户在提现时系统会预判其还款意愿与能力。例如,连续多期逾期的用户即使拥有充足额度,系统也可能限制其提现额度以降低坏账风险。这种动态风控模型通过大数据分析实现,不仅考虑用户当前负债情况,还会结合历史消费数据、社交关系网络等多维度信息进行综合评估,最终形成差异化的额度提现策略。
资金使用痕迹的长期追踪对用户信用体系产生深远影响。平台通过区块链技术记录每笔提现交易,这些数据将纳入用户信用档案,影响未来贷款申请与额度评估。例如,部分用户因过度提现导致资金周转困难,最终出现逾期记录,这种行为模式会被系统标记为高风险用户,进而影响其未来获得的贷款额度。这种设计本质上是通过数据沉淀构建用户信用画像,使额度提现行为与信用评分形成正向反馈循环。
相关文章
诚e赊额度提升策略解析
额度波动是信用体系动态博弈的产物,其核心逻辑在于平台对用户风险敞口的量化评估。当用户频繁触发额度上限时,系统会通过行为数据重构风险模型,此时需关注消费频次与金额的匹配度。高频低额的交易模式可能被误判为...
分期乐额度获取实用技巧
### 分期乐额度获取策略 获取分期乐额度是一个结合个人信用状况、消费记录和行为习惯的过程。首先,你需要完成分期乐平台的注册并完善个人信息,包括真实姓名、身份证号码、手机号码以及紧急联系人信息。这...
花呗提现攻略全解
花呗的提现机制,远比很多人想象的复杂,它并非单纯的一键操作,而是围绕账户安全、风控审核以及交易类型的复杂考量。理解其核心逻辑,才能有效应对提现过程中的各种挑战。首先,需要明确花呗提现并非直接从支付宝账...
花呗背后的生态系统:哪些平台能深度利用它的数据和信用?
“能套花呗的平台”这个概念,首先需要明确其核心:花呗并非单纯的支付工具,而是依托蚂蚁集团的生态系统,集支付、消费、理财于一体的综合金融服务平台。 因此,想要“套花呗”,实际上意味着利用其运作机制,通过...
花呗秒到账账户全攻略
## 解锁花呗提现的加速通道:不止是“立即转账” 花呗的便捷支付已经深入生活,但对于很多用户来说,提现时遇到的延迟和繁琐流程却成了痛点。不少人渴望“秒到账户”的体验,这种期望并非毫无可能,但需要跳出...
分期乐如何顺利提现?
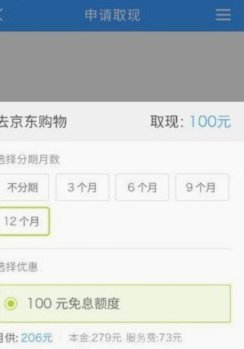
分期乐作为一种消费金融产品,为用户提供了灵活的购物方式。然而,对于许多用户来说,“额度怎么提现”这个问题常常让他们感到困惑。实际上,提现流程相对简单明了,但仍需注意一些细节以确保操作顺利。 首先,...