羊小咩商城额度如何提现
商城的额度本质上是一种封闭生态系统内的内部积分或信用激励,它的提现机制绝非简单的资金划转。用户需要彻底理解这个额度背后的经济逻辑:平台赋予的每一分虚拟价值,都肩负着沉淀和循环消费的目的。因此,讨论“羊小咩商城额度提现”,本质上是在解析一个闭环经济体如何进行外部流动性的兑换,其流程远比资金提取复杂,更像是一套多重风控与激励机制的博弈过程。核心关注点必须从单纯的技术操作层面提升到平台生态价值链和用户资产变现策略的高度,否则一切提现操作都只是触及冰山一角。
任何电商平台对虚拟额度的提现限制,都是基于对风险和流失率的双重管理。系统设计必然要求一定比例的消费锁定或等值实物交易锚定,以确保积分池的良性循环。如果允许用户随意将积累的“羊小咩商城额度”直接变现为现金,会瞬间破坏平台方的利润模型,使其内部激励机制崩溃。因此,我们关注的重点不是寻找所谓的“漏洞”,而是研究平台的制度门槛——它是否要求实名认证、二次核验,以及能否通过联名卡或生态链其他服务进行价值转移?成功提现路径往往需要用户主动将虚拟资产锚定在具备外部支付接口和高信用等级的合作方业务中,而非直连银行账户。
从专业运营角度看,试图强行突破“额度提现”的物理限制是低效且极易失败的举措。正确的策略定位应是价值最大化(Value Maximization),而不是直接现金化(Cash Out)。用户应当将积累的商城额度视为高折扣率、定向消费力的凭证,将其用于购买那些本身具备“兑换属性”的商品或服务。例如,选择需要支付额外服务费、但能与平台方深度捆绑的电子礼品卡、会员升级资格等。这种策略成功地将虚拟积分通过消耗实物价值完成了循环锚定,当达到一定的累积阈值后,系统才会将其判定为可以逐步释放外部流动性的可信资产包。
此外,提现流程的合规性检查是至关重要的环节。任何涉及高额度、跨平台或大宗变现需求的尝试,都会触发平台的风控模型进行二次审查。用户必须准备完善的身份信息和资金来源证明链条,以应对日益严格的反洗钱(AML)和反欺诈系统部署。专业玩家深知,“羊小咩商城”的额度提现从来不是一次性的操作,而是一个经过积累、验证、锚定价值的过程。若缺乏对平台规则底层逻辑的深刻洞察——即理解其核心是为了维持商城的生命周期和持续的消费激励而非简单的利息结算——所有后续尝试都会在风控闸门处受挫。
最终,将“额度提现”视为一个系统化的资产退出(Asset Off-Ramp)模型来审视最为准确。优秀的平台生态并未设置“一键提现”功能,而是巧妙地构建了一个由消费需求驱动、逐步逼近现金兑换的漏斗结构。因此,最高级的变现策略是逆向思维:思考哪些外部服务或合作方与商城有共生关系?利用额度锁定这些第三方服务的入口资格或预付维护费用,从而将虚拟信用的效用最大化,最终完成从“积分资产”到“生态参与权”再到“有限货币兑换”的价值链跃迁。这才是真正具备专业深度且可落地的资源变现路径。
相关文章
拍拍贷款平台怎么样
拍拍贷款平台的审批流程以技术驱动为核心,采用多维度数据交叉验证机制。其系统通过整合用户信用记录、消费行为及社交网络数据,构建动态风险评估模型。这种非传统抵押的授信方式,使部分用户能在10分钟内完成额度...
羊小咩提现机制:消费与资金流动的博弈
羊小咩购物提现机制的底层逻辑在于重构消费与资金流动的关系。平台通过设置提现门槛和时间周期,将用户的购物行为转化为持续的资金沉淀过程。当用户完成购物后,系统并非立即释放资金,而是通过延迟提现的方式,将消...
借不到钱?试试这些方法解燃眉之急
当资金链断裂,且所有可能的借款渠道都已尝试,那种无力感是难以言喻的。亲友、银行、消费金融机构,甚至P2P平台,都已遍寻,得到的回复无非是“资质不足”、“风险过高”或“额度已满”。此时,仅仅抱怨借不到钱...
花呗背后的生态系统:哪些平台能深度利用它的数据和信用?
“能套花呗的平台”这个概念,首先需要明确其核心:花呗并非单纯的支付工具,而是依托蚂蚁集团的生态系统,集支付、消费、理财于一体的综合金融服务平台。 因此,想要“套花呗”,实际上意味着利用其运作机制,通过...
微信分付如何套现
微信分付,作为腾讯在支付领域的重要布局,与传统的信用卡分期付款有着本质区别。它并非银行信用,而是基于微信支付流水和用户信用模型的预授信额度。这种模式意味着,用户在使用分付时,并非在消费前获得银行的信用...
美团月付200能套现吗?
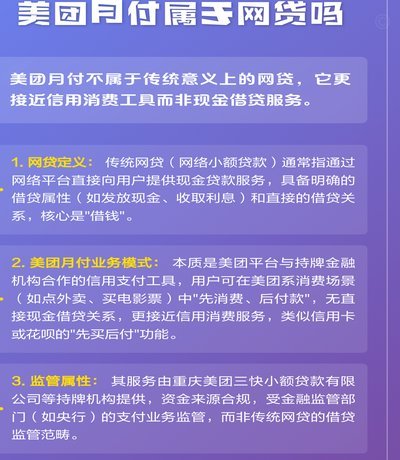
近日,关于“美团月付200有人套吗”的讨论在网络上引起了广泛关注。美团推出月付功能旨在为用户提供更为灵活便捷的支付方式,但随之而来的是对于是否存在套利行为的关注。 首先,从平台的角度来看,美团设有严...