分期乐额度冻结? 别慌!
分期乐平台的额度冻结机制常引发用户困惑,其本质是风控系统对资金流动的动态管控。当用户出现逾期未还款、账户存在异常交易记录或频繁申请提现时,系统会自动触发额度冻结程序。这种机制并非简单的额度限制,而是基于大数据分析的信用评估模型,通过监测用户行为轨迹判断潜在风险。例如,某用户在短时间内多次申请提现,系统可能将其判定为资金挪用风险,进而冻结额度以防止资金链断裂。这种动态调整策略在保障平台资金安全的同时,也给用户带来操作上的不确定性。
平台的提现规则与额度分配存在结构性矛盾,导致用户难以直接使用额度。分期乐的额度体系本质上是授信额度,而非现金提现额度。用户在申请分期时获得的额度,实际是商家授信额度的转化,而非等同于现金提现的可用资金。平台通过设置提现比例、提现时间窗口等规则,将额度与实际资金流动进行隔离。例如,某用户拥有1000元额度,但实际可提现金额可能仅限于分期额度的30%,且需在特定时间段内完成操作。这种设计既符合金融监管要求,也反映了平台对资金流动的精细化管控逻辑。
用户行为模式与平台风控策略的冲突是额度无法提现的核心矛盾。当用户出现高频操作、异常登录或跨平台资金转移等行为时,系统会启动多维风控模型进行风险评估。例如,某用户在短时间内频繁切换设备登录账户,或通过第三方平台进行资金划转,可能被系统判定为资金转移风险。此时,平台会通过降低提现额度、延长提现审核时间等方式进行干预。这种机制虽然有效遏制了资金滥用风险,但也导致用户在正常操作中遭遇额度使用障碍,形成体验与风控之间的张力。
额度类型与提现场景的错位匹配加剧了用户困惑。分期乐的额度体系包含多种类型,如分期额度、提现额度、还款额度等,不同类型的额度适用场景存在差异。用户若将分期额度误认为提现额度,或在非指定场景下尝试使用额度,就会遭遇系统拦截。例如,某用户在购物分期时获得的额度,仅适用于商家指定的消费场景,而非现金提现。平台通过场景化额度分配,既保障了资金流向的可控性,也导致用户在操作时产生认知偏差,进而引发额度使用失败的问题。
平台规则迭代与用户认知滞后形成新的矛盾点。随着金融监管趋严和业务模式升级,分期乐不断调整额度使用规则,但用户往往未能及时同步政策变化。例如,平台近期推出的"额度使用时段限制"政策,要求用户在特定时间段内完成提现操作,否则系统将自动冻结额度。这种规则变更虽旨在优化资金周转效率,却给用户带来操作上的不适应。当用户固守原有操作习惯时,就会遭遇额度无法使用的困境,反映出平台规则更新与用户行为惯性之间的结构性矛盾。
相关文章
分期乐额度如何提现
最近,许多消费者选择通过分期乐获取贷款额度以满足个人和家庭消费的需求。然而,在享受便捷的同时,很多人对如何将这些额度转换为实际现金存在疑问。本文旨在解析分期乐的消费额度取现流程,帮助用户更好地利用这一...
白条套现的结构性分析
白条本质上是一个零售终端发起的、基于未来消费能力的时间折扣凭证,而非可直接变现的金融票据。因此,探讨“白条如何套现”的底层逻辑,必须首先将视角从单纯的现金转换,拔高到商周转资金链的结构性分析。其核心痛...
如何安全高效地管理花呗额度
花呗作为蚂蚁金服推出的消费信贷产品,其核心逻辑是通过信用评估赋予用户短期资金周转能力。用户在使用过程中需明确区分"资金使用"与"套现行为"的边界。前者属于正常消费场景下的信用额度使用,后者则涉及违规操...
套花呗还花呗,你的信用会怎样?
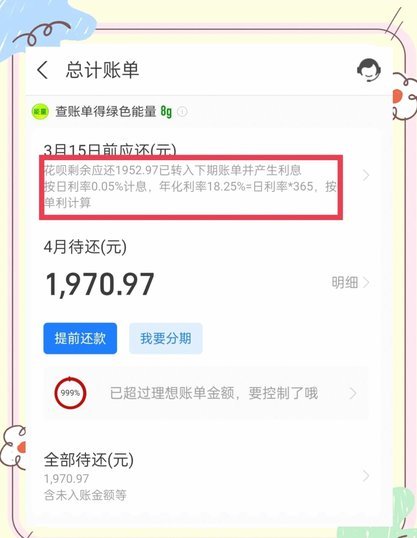
套现行为对花呗账户的信用评分会产生实质性影响。支付宝系统通过算法持续监测用户资金流向,当检测到异常交易模式时,会触发风控机制。频繁的套现操作会导致账户被标记为高风险,进而影响芝麻信用分的计算权重。这种...
桃朵预估收益怎么挣到
桃朵平台预估收益的提现流程是用户关注的重要环节。首先,要明确的是,桃朵作为一个基于共享经济模式的内容创作者服务平台,其核心功能之一就是帮助用户获取合理的回报。预估收益的生成通常基于用户的投稿质量、阅读...
去哪儿网拿去花怎么用更省钱
随着旅游业的快速发展,各类在线旅游平台如雨后春笋般涌现,其中去哪儿网因其便捷的服务和丰富的资源,在众多用户中建立了良好的口碑。拿去花作为去哪儿网的一项特色服务,旨在为用户提供更多的支付灵活性与优惠选择...