分期乐投诉频发暴露风险
“分期乐”作为一种新兴的消费金融模式,以其“零首付”、“无利息”等宣传语,迅速吸引了大量年轻群体。然而,伴随用户规模的快速扩张,越来越多的投诉涌现,反映出其在实际运营和风险控制方面的巨大问题。这些投诉并非偶然,而是对“分期乐”商业模式内在逻辑和潜在风险的集中爆发。单纯的营销噱头和“好欺负的消费者”形象,最终掩盖了背后的风险控制缺失和消费者权益保护的不足。核心问题在于,用户在体验“零首付”的快感时,往往缺乏对长期财务成本的全面认知,更难以有效评估自身还款能力,因此在还款周期到来时,陷入了无法承受的财务困境。这不仅仅是单个用户的个人问题,更暴露了“分期乐”对过度依赖营销和短期利益最大化的病态追求,以及监管层在市场准入和风险控制之间长期存在的难题。
仔细梳理这些投诉,可以发现“分期乐”的风险主要集中在以下几个方面:一是产品条款的模糊性和不透明度,许多用户在签订协议时,对还款方式、逾期费用、提前还款政策等细节缺乏清晰的理解,最终被误导性宣传所欺骗。二是催收方式的过于激进和骚扰,部分催收人员在未建立有效沟通机制的情况下,直接使用威胁、恐吓等手段,给用户造成极大的精神压力,甚至引发心理问题。三是风险评估体系的滞后性和不完善性,平台对用户的信用评估过于简单粗放,未能有效识别潜在的风险用户,导致大量逾期甚至违约的情况发生。这不仅损害了用户的信用,也严重影响了平台的信誉。
“分期乐”的模式本身并非不可取,其价值在于为消费者提供了一种便捷的消费方式。然而,其商业模式的成功,前提在于建立完善的风险控制体系和有效的消费者权益保护机制。目前的“分期乐”运营模式,在这些关键方面都存在明显的短板,导致用户投诉数量激增,影响了整个行业的健康发展。平台方需要从根本上改变其运营理念,摒弃以营销为导向、以短期利益为目标的错误做法,真正将用户的利益放在首位,建立一套全面的风险管理框架,确保每一位用户的权益得到保障。这需要平台方与监管部门加强沟通,共同探索更加合理的监管模式,并建立更有效的合规体系。
更深层次的分析指出,“分期乐”的投诉,也反映了当前中国消费金融市场的一系列问题。过度依赖营销手段,忽视了对用户风险承受能力的全面评估,使得很多消费者在无意中陷入了高利息的陷阱。这种模式的出现,放大了消费者的消费欲望,也加剧了消费者的财务风险。未来,监管部门需要更加积极地推动消费金融行业的转型升级,加强对消费金融产品的监管,规范行业行为,保护消费者权益,同时,也需要引导消费者的理性消费,避免过度依赖消费金融产品带来的风险。 这不仅仅是“分期乐”的问题,更是整个行业需要反思和警醒的时刻。
相关文章
白条额度能变现吗?看完这篇再做决定
核心逻辑在于,白条本质上是一种“闭环支付工具”,而非“现金贷”。用户试图通过支付行为实现资金回笼,这本身是在挑战金融产品的底层逻辑。白条的额度被锚定在京东生态内的消费场景中,其设计初衷是刺激消费而非提...
羊小咩套利:掘金机会
### 羊小咩商城套利策略深度解析 羊小咩商城作为一种新兴的电商平台,其独特的商业模式为消费者和商家提供了全新的交易体验。然而,许多用户在使用过程中,尤其是那些#### 套利的本质:利用价格差与规...
羊小咩提现机制:消费与资金流动的博弈
羊小咩购物提现机制的底层逻辑在于重构消费与资金流动的关系。平台通过设置提现门槛和时间周期,将用户的购物行为转化为持续的资金沉淀过程。当用户完成购物后,系统并非立即释放资金,而是通过延迟提现的方式,将消...
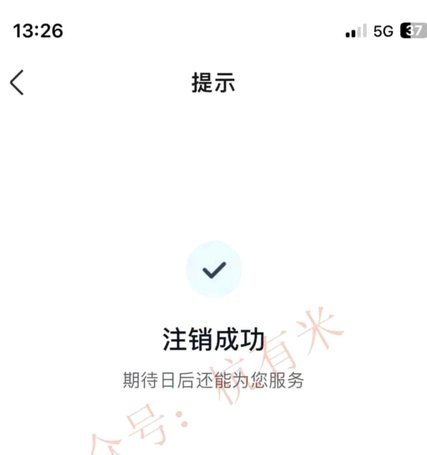
100个网贷注销:难怪没人能搞定
# 100个网贷平台注销指南:你不知道的那些事 注销一个网贷平台账户似乎简单,但当数量累积到100个时,这件事就变得异常复杂。每个平台的注销机制不同,注销流程也千差万别,有的需要层层验证,有的则干脆...
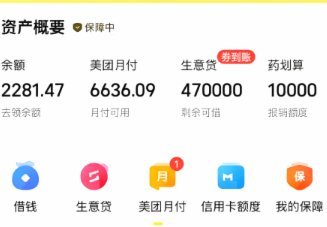
美团月付取现:步骤详解与注意事项
美团月付的取现逻辑本质上是通过绑定银行卡实现资金流转,但需注意其设计初衷并非现金提取。用户若需提取资金,需通过绑定的储蓄卡完成提现操作,系统会自动将月付余额转入指定账户。此过程需满足账户实名认证、银行...
得物余额提现:费吗?规则全揭秘
关于得物平台余额提现的手续费问题,许多用户都抱有疑问。得物平台上的余额提现是否会产生费用,答案并非一成不变。首先,得物平台在不同的提现额度下采取了差异化费率策略,低金额提现可能会免收手续费,而大额提现...