深度拆解微信分付套路:碎片化支付下的隐蔽资金流
微信分付套路本质上是对用户信任、支付流程以及底层交易机制的系统性解构。它并非简单的“骗钱”行为,而是一种利用多层级、分散化支付特征的财务黑洞。攻击者通过模拟复杂的商业场景,例如群购返利、项目分成或“过桥资金周转”,将巨额的资金流伪装成合法的、多方参与的交易闭环。这种结构极大地模糊了资金的真实流向和归属权。一旦用户或参与者在信息不对等和情感压力(如投资焦虑)的影响下,相信了这种“共赢”的分割模型,整个交易链就会失去透明度。攻击的核心并非单点拦截,而是将资金的汇聚点分散到多个看似独立的个人或小额账户,使得传统的风控模型难以快速穿透,从而构建起一套看似正规、实则虚浮的财务烟幕。
这些套路成功的底层逻辑,深刻植根于人性的贪婪与信任弱点。它们精妙地利用了群体心理和确定性偏差。在所谓的“项目合作”叙事中,攻击者不会要求用户一次性投入全部资金,而是采用“小步快跑、分批次增信”的机制。早期的小额回报往往扮演了诱饵,建立了临时的“信任反馈环”。当用户在初期尝到虚拟的甜头后,就极易忽略交易流程中那些异常的模糊环节,将眼光聚焦于已实现的短期利益上。这种从情感驱动到金钱驱动的心理操纵路径,让受害者陷入了一种非理性投资的循环,难以客观评估风险的真实维度,最终被引导至资金全额撤离的阶段。
从技术层面拆解来看,分付套路的实现依赖于对微信生态复杂支付功能(如群红包、多维收款、虚拟资产转账)的恶意重组。其操作机制的核心漏洞,在于缺乏实时的、端到端的交易资金归属追踪。攻击者不会使用单一的大额转账,而是构建一系列低额、高频次的分割交易,例如先通过支付小额费用进行“维系”,再以支付多个“分成”的名义分散款项。这种分布式支付模式,极大地分散了监管和风控系统的警觉性。它们将一个原本单一的资金流,通过设置多个中间节点,如“服务费账户”、“项目管理账户”等名目,形成了一张极其庞大且互相交织的账务网,从而实现资金的快速洗白与脱层。
面对日益复杂的支付套利模型,防御体系不能停留在单纯的指引“谨防诈骗”,必须升级为多维度的结构性防护。这要求平台方需要建立更先进的“资金链条完整性”检测模型,从交易的动机和持续性而非仅仅看金额的变动来进行识别。同时,用户端也必须提升对支付行为的“反思免疫力”。任何涉及“超乎寻常高回报”且“资金流向描述过于复杂”的合作邀约,都应立即触发最高级别的警惕阈值。专业级的风险识别,是从质疑收益背后的商业逻辑、追溯资金的最终用途,而非盲目相信眼前浮现的短期分割红利。只有从系统、心理和技术三条维度同步筑牢防御堤坝,才能有效应对这些不断演化的财务陷阱。
相关文章
得物余额提现怎么操作
## 得物余额提现探秘:不止是薅羊毛,更是平台生态的演变 得物余额的提现机制,对于用户而言,早已不仅仅是简单的“薅羊毛”。它深刻地反映了得物作为大型垂直电商平台的生态演变和用户激励策略的调整。最初,...
拍拍贷款平台怎么样
拍拍贷款平台的审批流程以技术驱动为核心,采用多维度数据交叉验证机制。其系统通过整合用户信用记录、消费行为及社交网络数据,构建动态风险评估模型。这种非传统抵押的授信方式,使部分用户能在10分钟内完成额度...
羊小咩提现机制:消费与资金流动的博弈
羊小咩购物提现机制的底层逻辑在于重构消费与资金流动的关系。平台通过设置提现门槛和时间周期,将用户的购物行为转化为持续的资金沉淀过程。当用户完成购物后,系统并非立即释放资金,而是通过延迟提现的方式,将消...
借不到钱?试试这些方法解燃眉之急
当资金链断裂,且所有可能的借款渠道都已尝试,那种无力感是难以言喻的。亲友、银行、消费金融机构,甚至P2P平台,都已遍寻,得到的回复无非是“资质不足”、“风险过高”或“额度已满”。此时,仅仅抱怨借不到钱...
鹿优选回收提现全攻略
鹿优选回收平台为用户提供了便捷的回收与提现流程,使得用户可以轻松地将手中的闲置物品变现。本文将详细介绍鹿优选的回收提现步骤,帮助用户更好地了解并操作整个流程。 第一步,注册登录。首先,您需要访问鹿优...
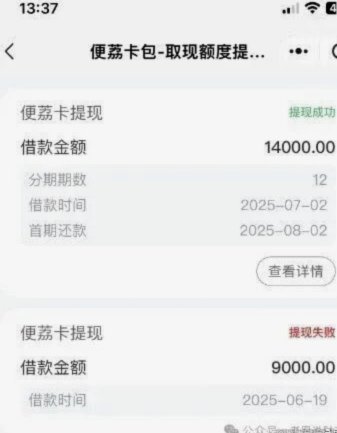
便荔卡包:智能管理信用卡的便捷平台
便荔卡包是一个近年来崭露头角的线上平台,它以独特的方式为用户提供了一种新颖且便捷的支付体验。不同于传统的电子支付方式或第三方金融服务应用,便荔卡包专注于将信用卡管理与日常消费紧密结合,旨在简化用户的金...