美团月付取现:看穿利息陷阱
揭开美团月付取现手续费的表象,不能仅仅停留在百分比的数字计算上,而应当直视其背后隐藏的资金成本逻辑。许多用户在面对“手续费”这一术语时,往往会产生一种误导性的错觉,认为这仅仅是一次性的、小额的服务溢价。然而,这种所谓的“服务费”本质上是利息的另一种变体。由于取现行为通常伴随着额度的实时占用和资金的即时到账,其计费逻辑往往是基于单次交易额度按日或按次计算的。如果忽略了资金的使用时长,单纯对比手续费率,极易低估这笔资金真正的杠杆成本。
审视取现成本的真实维度,必须引入年化利率(APR)的概念来还原真相。如果我们将单次取现的手续费率拆解到年度周期,其逻辑就会变得异常惊人。例如,假设单次取现的手续费率为1%,看似微不足道,但如果用户习惯于每月循环取现,那么其年化成本将迅速飙升至数十个百分点。这种高频、小额的拆分计费方式,利用了人类对“小额支出”感知迟钝的心理弱点,将原本沉重的财务负担隐蔽化。这种计算方式下的财务压力不是线性的,而是随着取现频率的增加而呈现出指数级的增长,这正是许多用户陷入信用债务泥潭的根本数学原因。
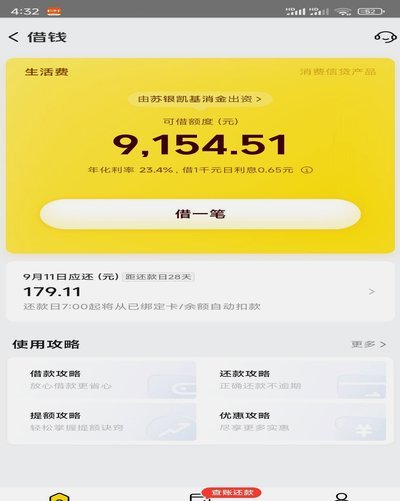
从平台经营的角度来看,美团月付取现功能的逻辑早已超越了单纯的支付工具,它标志着平台向金融服务深层渗透的战略转向。取现功能的推出,实际上是为用户提供了一种高毛利的流动性解决方案。对于平台而言,这是一种通过信用杠杆实现利润最大化的手段,其手续费收益远高于传统的支付结算佣金。这种金融产品的设计逻辑,高度依赖于用户对“便利性”的依赖。当取现流程被简化到只需几次点击即可完成时,用户的决策成本被极度压低,这种“无摩擦”的体验虽然提升了用户粘性,但也增加了用户在缺乏财务预警的情况下,盲目扩张负债规模的风险。
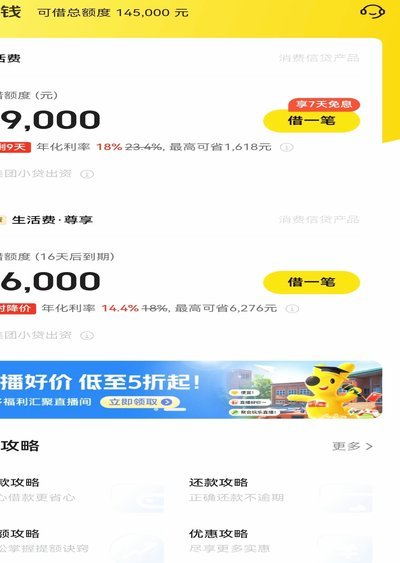
面对这种高度便捷却带有高昂隐性成本的金融工具,理性的财务决策应当建立在对“信用额度”与“真实流动性”的清晰界定之上。使用者不应将月付取现视为一种廉价的现金补充手段,而应将其定位为极其短期的、应对极端突发状况的应急缓冲。在评估取现决策时,核心的衡量标准不应是“手续费是多少”,而应是“这笔资金的年化成本是否在我的承受范围内”。若无法建立起对年化利率的敏感度,那么每一次看似微小的取现行为,都可能在无形中侵蚀个人的长期财务稳定性,最终演变成难以控制的债务杠杆风险。
相关文章
花呗免息转出三步搞定
在享受花呗带来的便捷购物体验的同时,许多用户可能会面临如何将已免息的花呗账单转出的问题。今天,我们将详细解析三个简单步骤,帮助用户高效、便捷地完成花呗免息转出,让购物更加轻松愉快。 首先,明确转出目...
分付套现“秒回”靠谱吗?风险自查!
分付套现秒回的操作逻辑本质上与金融产品的风险控制机制存在结构性矛盾。平台若允许此类行为,需在技术层面实现资金闭环管理,但实际操作中用户往往通过虚构交易或关联账户完成资金转移,这种模式极易触发风控系统的...
羊小咩贷款额度怎么用,提现有讲究!
羊小咩作为一家专业的金融服务平台,在个人消费贷款领域具有丰富的经验。对于许多用户来说,了解如何合理申请和使用贷款额度,是提升生活质量和实现多种目标的重要一步。在本文中,我们将深入探讨羊小咩贷款消费额度...
携程花开通难? 别慌,试试这些方法
面对“携程拿去花怎么开通不了”的问题,我们可以从几个层面进行深入分析。首先,需要明确,“拿去花”是携程推出的一款信用消费产品,旨在为用户提供便捷的旅游消费需求解决方案。然而,用户在尝试开通时遇到困难,...
鹿优选先享卡包到账秘籍:2025年度五点攻略(老手必看)
2025年,随着数字化转型的深入,“鹿优选先享卡包”作为一种创新的消费模式正逐渐走进大众视野。针对“鹿优选先享卡包”的到账时间问题,总结出五种有效办法,帮助用户更好地理解和把握这一新型购物方式。 首...
海鸥花呗:新零售信用支付新探索
海鸥花呗的定位与技术架构 海鸥花呗若存在,其核心功能可能与传统消费信贷产品存在差异。从技术层面观察,该平台或采用分布式账本技术构建信用评估体系,通过多维度数据交叉验证用户消费能力。与传统花呗依赖芝麻...