盘点七种最容易借钱的贷款,含审批流程与风控解析
所谓最容易借到的资金,往往源于风控逻辑的重构而非门槛降低。传统信贷依赖静态资产,当下快速获批的核心则在于动态数据画像。公积金与社保信用贷是典型代表,系统通过持续缴纳记录直接换算额度,跳过繁琐的流水核验。银行工资流水贷同样依托代发闭环,审批链条被压缩至分钟级。这两类产品之所以得款迅速,本质是将个人长期行为轨迹转化为信用资产。资金方在弱担保条件下放款,靠的是对稳定现金流的确信,借款人维护好财务痕迹,便能提前锁定低摩擦通道。
持牌消费金融线上产品与信用卡现金分期,通过差异化定价实现额度释放。前者依托移动端风控模型,以设备指纹与行为序列构建决策树,即便缺乏传统抵押物也能给出预授信方案。信用卡预借现金则是将消费场景与信贷额度无缝嫁接的产物。两者获批速度极快,但资金成本显著高于基准贷款。这里的容易带有明确的风险溢价属性,机构并未降低标准,而是通过更高利率覆盖长尾客群的违约概率。使用者需精准测算年化成本,避免将短期流动性工具异化为长期负债。
车辆抵押快贷与平台商户贷进一步拓展了易得性的边界。前者打破房产抵押的物理限制,以机动车登记证作为轻量担保,评估流程标准化后资金到账周期大幅缩短。后者直接嵌入电商或本地生活平台的交易流水,商家信用与生态深度绑定,系统自动抓取经营数据生成授信矩阵。这类产品将业务流即时货币化,让缺乏不动产但拥有稳定现金流的群体获得融资窗口。资金方看重底层资产的周转能力而非静态价值,流程设计更侧重实时监测而非事后追偿。
政府性担保基金贷款则代表了另一种路径:风险分担机制替代单一机构的信用评估。当借款人资质处于传统审批边缘时,地方担保机构引入财政贴息与风险补偿池,直接降低金融机构的放贷顾虑。此类工具并非盲目放宽标准,而是通过结构化设计转移并分散潜在损失。它们为特定群体提供了政策缓冲带,但审批依然严格核对资金用途与合规底线。政策性介入让原本被市场定价排斥的资金需求获得合理出清渠道,体现了金融基础设施的包容性延伸。
综合来看这七类融资产品均围绕数据沉淀资产轻量化与风险共担展开设计。借款人若追求资金可得性不应盲目追逐广告中的秒批话术,而需对照自身财务结构进行精准匹配。稳定缴费记录适合走公积金与工资贷路线,拥有动产或经营流水可侧重抵押快贷,资质薄弱者则应优先利用担保工具撬动银行额度。融资的难易从来不是绝对标准而是信用资产与风险定价的动态博弈。提前梳理现金流特征并明确资金用途才是让获取资金转化为稳健财务规划的唯一正解。
相关文章
花呗免息转出三步搞定
在享受花呗带来的便捷购物体验的同时,许多用户可能会面临如何将已免息的花呗账单转出的问题。今天,我们将详细解析三个简单步骤,帮助用户高效、便捷地完成花呗免息转出,让购物更加轻松愉快。 首先,明确转出目...
白条额度能变现吗?看完这篇再做决定
核心逻辑在于,白条本质上是一种“闭环支付工具”,而非“现金贷”。用户试图通过支付行为实现资金回笼,这本身是在挑战金融产品的底层逻辑。白条的额度被锚定在京东生态内的消费场景中,其设计初衷是刺激消费而非提...
100个网贷注销:难怪没人能搞定
# 100个网贷平台注销指南:你不知道的那些事 注销一个网贷平台账户似乎简单,但当数量累积到100个时,这件事就变得异常复杂。每个平台的注销机制不同,注销流程也千差万别,有的需要层层验证,有的则干脆...
美团月付取现:步骤详解与注意事项
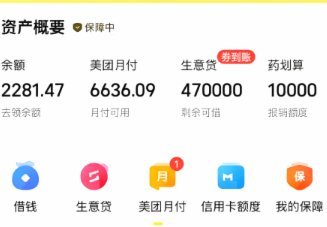
美团月付的取现逻辑本质上是通过绑定银行卡实现资金流转,但需注意其设计初衷并非现金提取。用户若需提取资金,需通过绑定的储蓄卡完成提现操作,系统会自动将月付余额转入指定账户。此过程需满足账户实名认证、银行...
便荔卡包:从90年代至今的进化史和变迁轨迹
《便荔卡包的前世今生》 “便荔卡包”这一概念,或许对于大多数人来说还是一个新鲜词。但当我们深入探究其起源和发展历程时,会发现它其实有着一段不短的历史。追溯历史,“便荔卡包”的雏形可以追溯到20世纪9...
如何查看分期乐消费额度
分期乐消费额度的设定并非单纯依靠你的收入水平,更像是一个综合评估体系的结果。平台会参考你的信用评分、银行卡历史记录、借贷负债情况以及甚至最近的消费行为。想象一下,这是一个复杂的算法模型,将这些因素进行...