微信分付套现现象解析:便利背后的风险与规则
微信分付款作为一种新兴的信用支付方式,在为用户带来便利的同时,也引发了一些值得关注的问题——如何通过微信分付进行套现。这种现象不仅涉及支付平台的风险管理,还反映了用户对金融服务的实际需求与现有规则之间的矛盾。
从技术层面来看,微信分付的本质是将用户的信用额度转化为即时可用的资金。然而,一些用户却试图利用这一机制绕过监管,实现资金的变相提现。这种行为表面上看似提高了资金流动性,实际上隐藏着极大的风险。
套现行为的背后,折射出用户对快速获取现金的需求与现有支付工具之间功能不匹配的问题。部分消费者为了追求短期利益,不惜铤而走险,甚至在多个平台间进行操作,以规避监管。这种现象不仅损害了个人的信用记录,还可能引发更广泛的金融风险。
从平台角度来看,微信分付套现对风控体系提出了更高的要求。如何识别异常交易行为、建立有效的预警机制,成为平台必须解决的技术难题。同时,这也反映出支付工具在设计之初对于用户需求的预判不足,需要不断完善规则和功能。
套现现象的存在,实际上揭示了当前支付生态中的一些深层问题:一方面,便捷性与安全性之间的平衡尚未完全实现;另一方面,商家与消费者之间存在某种“灰色”利益链条。这种状况不仅影响了平台的健康发展,还可能威胁到整个金融秩序的稳定。
综上所述,微信分付套现现象的本质,既是对现有支付规则的一种挑战,也是对用户行为和支付工具功能适应性的一次检验。要解决这一问题,需要从技术、规则和用户教育等多个维度入手,构建一个更加健康和谐的支付环境。
相关文章
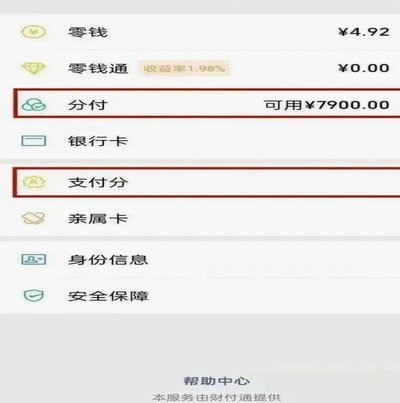
灵活“套出”新玩法
微信分付的功能最初设计用于便捷地完成多人分账,但它的灵活性和易用性也引发了人们对它的“套出”需求。这种需求主要源于人们对资金流动的精准控制和灵活的管理。 “套出”微信分付,意味着将分付功能用于非传...
白条额度提取失败怎么办
遇到白条额度提取失败的情况,首先需要明确的是,这通常涉及到多个因素。首要的考虑是账户状态是否正常,例如是否有逾期未还的情况,或者账户是否存在异常活动记录。另外,绑定银行卡的状态也是一个重要因素,确保卡...
花呗转现:真的能变现吗?
随着数字支付的普及,各类便捷的支付工具层出不穷。花呗作为一种预支信用额度进行消费的方式,在电商平台中得到了广泛应用。然而,一些用户为了追求即时现金流动性或出于其他特殊需求,会考虑使用“花呗转现”平台。...
白条额度到底怎么变?深入揭秘其动态调整机制
白条的额度并非一成不变,它更像是一个动态的信用水池,其增减机制深藏于系统的精密算法之中。用户普遍认为额度是银行或平台授予的固定数值,实则不然,额度的本质是基于用户信用评估的弹性空间。系统通过持续监测用...
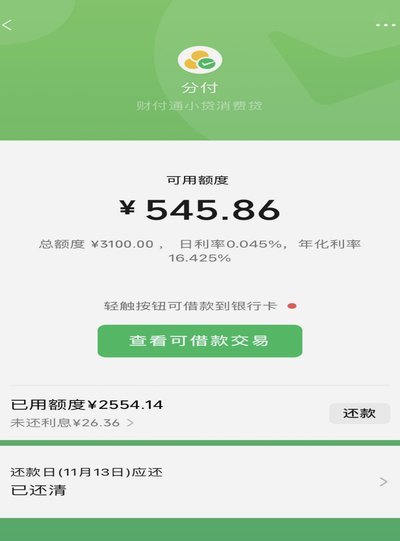
微信分付额度能否一次性刷出
微信分付的额度并非一次性刷出,而是根据用户的信用评分和使用情况动态调整的。就像银行贷款一样,你的信用记录是决定你是否能获得贷款以及贷款额度的关键因素。微信分付同样会综合考虑用户的支付历史、交易金额、还...
13家网贷头部平台解析
网贷行业的格局近年来经历了剧烈的震荡与重塑,而在这片硝烟弥漫的战场上,13家头部平台凭借其独特的商业模式和技术优势,在激烈的市场竞争中占据了重要地位。这些平台通过技术创新和精准定位,不仅改变了传统金融...