花呗额度变动,该怎么办?
### 花呗困局:信用体系的裂隙与用户自救指南
#### 1. 问题类型与根源
花呗作为蚂蚁集团推出的信用支付工具,其问题通常表现在技术故障、额度调整、还款延迟等方面。然而,更深层次的困境往往源于用户信用评估的偏差。许多用户并非因为经济问题被限制,而是因为消费行为与系统算法的冲突。例如,频繁小额分期、突然的消费断崖,都可能触发风控机制。信用体系的本质是风险预测,而花呗的困境恰恰揭示了算法在复杂人性面前的局限性。当系统将个体的偶发性行为归类为“高风险”,用户便陷入被动。此时,单纯的技术修复无法解决问题,必须从信用逻辑层面重新审视。
#### 2. 额度异常的破解路径
若花呗额度突然下降或暂停,用户需立即核查自身信用画像。打开芝麻信用APP,查看“花呗健康度”模块中的消费历史、还款记录及账户状态。值得注意的是,支付宝的“账单-还款计划”栏目能提供关键线索。例如,若显示“信用使用率过高”,则需分析近期是否有大额消费、频繁申请分期或绑定银行卡变动等情况。解决此类问题的核心在于调整信用使用节奏,而非单纯催还款。建议用户在额度异常期间暂停使用花呗,同时通过借呗或储蓄卡维持正常消费,避免触发二次风控。
#### 3. 还款陷阱与债务循环
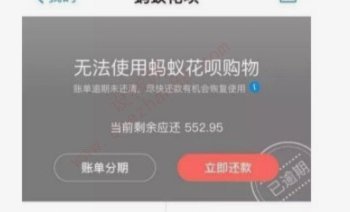
花呗的分期还款机制常被误解为“低息贷款”,但其隐藏条款往往加剧用户负担。例如,部分用户因分期手续费过高陷入还款困境。更需警惕的是,花呗的自动续费功能可能导致“不知不觉的债务”。2022年蚂蚁集团调整还款规则后,逾期费用呈指数级增长,且信用分可能被冻结。此时,用户需立即联系客服,说明还款困难的真实原因。值得注意的是,蚂蚁客服的响应速度与态度直接影响用户能否脱困。建议用户在逾期初期主动协商分期还款,避免被动进入法律程序。
#### 4. 系统漏洞与应急处理
花呗系统并非万无一失,其技术漏洞可能源于数据孤岛或风控模型的缺陷。例如,部分用户因绑定的银行卡临时额度不足,导致花呗自动还款失败。此类问题往往伴随芝麻信用分的波动,甚至触发“花呗停用”通知。应急处理的关键在于预判系统风险。建议用户定期检查绑定银行卡的可用额度,提前设置还款提醒。同时,若遇到“花呗无法使用”提示,需立即查看是否因地区政策调整或账户状态异常导致。值得注意的是,蚂蚁集团近年加强了地域风控,部分用户因所在地政策变化被动冻结花呗功能。
#### 5. 信用修复的长期策略
花呗问题的长期解决方案在于重构个人信用体系。建议用户首先建立严格的消费预算系统,将花呗使用频率控制在每月3-5次以内。其次,通过开通“花呗备用金”功能积累信用历史,这比普通花呗更具弹性。更关键的是,用户需主动培养良好的信用记录,例如提前还款、保持稳定的消费模式。2023年芝麻信用分改革后,还款准时率和消费稳定性成为权重最高的评分标准。值得注意的是,信用修复并非一蹴而就,需要至少6个月
#### 6. 风险预警与终极建议
花呗问题的终极警示在于:过度依赖信用工具会扭曲消费认知。建议用户定期导出花呗账单,分析每笔消费的必要性。例如,若发现多数消费属于冲动购物,需立即调整购物决策模式。更值得警惕的是,部分用户因频繁使用花呗积累高额债务,最终导致信用崩盘。此时,蚂蚁集团的“债务健康度”功能会提供预警。建议用户设置单月最大消费限额,避免陷入“月光循环”。2024年花呗升级版将引入AI消费顾问,用户可提前绑定这项服务以获得个性化建议。
相关文章
美团月付“套路”风险分析
美团月付作为一种新兴的支付方式,正逐渐被更多用户接受和使用。然而,围绕“美团月付可以套”的讨论也引发了业界的关注和争议。首先需要明确的是,“套”在这里指的是利用规则漏洞或技术手段获取不当利益的行为。对...
得物购物App怎么样?潮人必备的好货平台,优缺点全解析!
得物购物App自推出以来,凭借其独特的社区文化与高质量的商品审核机制,在年轻消费者中迅速积累了庞大的用户基础。该应用致力于构建一个涵盖潮流服饰、球鞋、数码产品等多个领域的在线商城,不仅提供商品购买服务...
分期乐提现还款
分期乐提现还款的核心逻辑在于资金流转的时效性与信用评估的动态平衡。当用户选择通过提现方式偿还分期债务时,平台需在保障资金安全的前提下,建立高效的清算机制。这一过程涉及多维度的风控模型,包括用户历史还款...
携程拿去花:速批贷款背后的隐患真相
携程拿去花秒到平台的运作模式与行业逻辑存在明显矛盾。该平台宣称通过携程订单数据进行信用评估,但其核心逻辑与传统消费金融存在本质差异。携程作为OTA平台主要承担交易撮合功能,其用户数据属于商业机密范畴,...
分期乐提现:资本流动的多维度风险管理
分期提现绝非仅仅是技术层面的资金拆分,它本质上是一种高级的资本流动性风险管理模型。从专业的财务角度审视,制定分期乐提现计划,核心目标在于将一次性、高波动性的出金压力,平滑转化为低风险、可控的现金流瀑布...
美团月付额度如何安全利用
美团月付作为一种消费信贷产品,其核心目的是为用户提供灵活的支付方案,并非设计来套现。然而,在网络社区中,偶尔会看到有关如何利用美团月付额度进行资金周转的话题讨论。这些讨论往往涉及到将未使用的消费额度转...