京东白条支付生态覆盖多领域
京东白条的支付功能正在重塑移动互联网的消费场景,其与第三方App的融合已超越单纯的支付工具属性,成为连接用户信用体系与商家服务生态的关键纽带。当前,京东白条已接入超过200款主流App,覆盖电商、出行、本地生活、金融服务等多个领域,这种渗透不仅体现在支付环节的便利性,更在于其通过信用评估模型为用户画像,为商家提供精准的用户分层数据。例如在京东自己的App中,白条支付用户可享受专属优惠券和免息分期服务,这种差异化权益设计实质上是将信用价值转化为消费激励,形成正向循环。
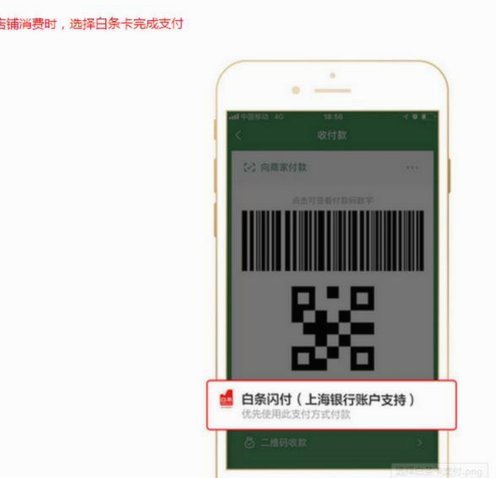
在生活服务类App中,京东白条的接入正在改变用户的行为逻辑。以美团为例,用户使用白条支付外卖订单后,系统会根据消费频次和金额动态调整信用额度,这种实时反馈机制使用户更倾向于高频次消费。数据显示,接入白条的App中,用户客单价普遍提升15%-20%,商家则通过白条支付的账期管理功能,有效缓解现金流压力。值得注意的是,这种模式并非简单的支付渠道拓展,而是通过数据闭环构建起"消费-信用-服务"的新型商业生态。
技术层面,京东白条的开放接口采用分层授权机制,确保用户数据在不同App间的流转既安全又高效。其核心在于将信用评估模型封装为标准化API,允许接入方在不触碰用户隐私的前提下,调用风险评估、额度授信等服务。这种技术架构使白条支付既能保持风控能力,又能快速适配不同App的业务场景。例如在金融类App中,白条的信用评分可作为用户资质审核的参考依据,这种跨平台的数据协同正在重构互联网金融的底层逻辑。
当前京东白条的支付生态面临双重挑战:一方面需要平衡用户隐私保护与数据价值挖掘的矛盾,另一方面要应对不同App在支付体验上的差异化需求。例如部分App要求白条支付必须与京东账户绑定,这在一定程度上限制了用户的选择自由。而如何通过技术创新实现更灵活的授权机制,将成为未来竞争的关键。值得关注的是,京东正在探索基于区块链的信用数据存证技术,这可能为解决跨平台数据信任问题提供新思路。
相关文章
微信分付提现全流程解析
微信分付,作为一种基于微信生态下的支付和协作方式,其提现机制并非一蹴而就,而是包含多个环节和潜在限制。最初,微信分付的提现机制相对简单,通常直接将账目中的余额转入发起分付的个人微信账户。然而,随着分付...
携程积分变现:拿去花商家新生态
携程拿去花提现商家:解码旅游消费积分的商业新生态 携程的积分体系早已超越了简单的会员福利,而成为一种独特的商业操作系统。拿去花提现商家的出现,标志着携程在消费数据变现领域的一次战略升级。这种模式的精...
花呗套现背后的风险揭秘
花呗套现平台的所谓“现金安全”,本质上是一场建立在灰色链条上的资金幻觉。这类平台并非持牌金融机构,而是通过虚构消费场景将信用额度强行转化为可提现资金。当你提交额度与收款账户时,资金并未直接进入你的账户...
得物分期额度能提现吗?真相揭秘
分期额度在交易平台上的本质,并非可流通的现金资产,而是一笔基于用户信用评级和平台风险模型的消费信贷额度。其设计目标是优化购买体验,通过拆分付款周期,降低用户在单次大型消费场景下的资金压力。因此,从金融...
花呗套现的风险与合规方式
花呗作为阿里巴巴生态内的信用支付工具,其资金流转始终受到严格的风控体系约束。用户若 平台对套现行为的识别已形成多维度防御体系。除基础的交易轨迹分析外,系统还会结合用户历史行为模式进行动态评估。当检测...
羊小咩额度回收策略解析
羊小咩额度回收,作为一个新兴的概念,在当前金融市场的背景下,无疑是一个值得关注的话题。它主要针对那些 首先,我们需要明确一点:额度回收并非简单的额度转换或转让,而是一种更精细、灵活的资金管理策略。它...