分付套现:精算与取现之道
理解“分付套现”这一概念,其核心并非指简单的资金提取,而是一系列围绕资产流动性周期和融资合同结构进行高度专业化拆解与优化操作的金融行为。这本质上是对固定节奏、阶段性回报或付款流程所产生的待变现价值(Potential Liquidity)进行分析,并探索将其转化为可用现金流的合规路径。深入探讨这种变现模式,必须跳脱于泛泛而谈的方法论层面,着眼于合同底层逻辑、抵押物评估机制和资金链周转学的交叉点,才能描绘出完整的金融图景。真正的专业视角在于识别流程中的所有节点价值、锁定潜在的退出权益,而非简单的“取款”。
任何分期支付的资产变现,其首要前提是进行彻底的合同结构分析。这绝不仅仅停留在查看付款时间表上,而是深入阅读每份协议中关于提前清算权、违约金设定、过早终止的惩罚性条款以及所有潜在的权益回购机制。我们需要像拆解一台复杂的机械一样,逐一鉴定合约中的每一个变量:最初的资产定价基础是否公平?支付节奏的变化是否隐含了调整价值?专业操作者关注的是合同授予的最大灵活性窗口期和最优惠的议价区间,通过对合同条款的高精度逆向工程,找出制度允许下最大化的资金退出时机。
其次是基于抵押物或未来收益权进行的变现路径设计,这是整个体系流动性转化的物理基础。如果该“分付”对象本身具有可供流通的优质资产作为背书,那么真正的变现机会就在于将这份无形的、未来的承诺,转化为有形、可以在二级市场进行折价出售或质押的凭证。这一过程涉及复杂的尽职调查和估值模型应用:需要评估该资产在不同经济周期下的风险加权回报率,并将其作为独立金融产品进行拆分定价。这种做法要求具备顶级的资产配置能力和跨行业的知识储备,目的在于规避整个支付链条的集中性风险。
此外,优秀的变现方案无法脱离资金流周期的精细化管理与优化协商。这包括主动参与支付流程的重构。当发现原有的付款节点节奏对现金流造成过度拉伸时,专业的介入点就产生了——通过证据链构建“阶段性回补需求”,从而说服发起方进行一次结构性的分期延展或提前结清部分信用额度。更进一步地,可以通过引入第三方资金池的参与,将自身的支付义务与外部融资能力关联起来,实现一种债务和权益交织下的多源共济式流动性注入,确保在任何时刻都能有足够的资本支撑后续阶段性的退出。
综上所述,所谓“分付套现”的精髓在于其系统化、工程化的思维模式:它是一个从宏观合同结构拆解、到微观抵押物价值评估、再到中观资金流重构的完整闭环。任何试图绕过自然商业流程进行快速变现的操作,都必然存在巨大的合规与风险鸿沟。因此,在实践操作层面,最核心的能力不是找到“取钱的路子”,而是建立起一套能够在严苛监管环境下、持续监控合同价值波动和优化资金回笼周期的综合金融决策体系,将所有潜在的支付权和资产价值都纳入到严格的法律与财务模型进行建模。
相关文章
花呗套付款靠谱吗?小心法律风险与不良后果
花呗作为一种便捷的消费信贷工具,近年来受到了广大消费者的青睐。然而,在享受其便利的同时,“用花呗套付款”的话题也日益引发讨论。这种做法实质上是通过特定方式将资金从个人账户转移到商家账户后,再利用花呗进...
信用卡一刷就分期背后的秘密
“信用卡一刷就让分期”这一现象,实际上揭示了当代消费模式中一种微妙的心理机制与金融机构的精准营销策略的结合。在过去,分期付款的本质是提供一种“风险转移”的服务,银行或金融机构承担了消费者的还款风险,消...
携程用户提现额度背后的消费逻辑
“携程拿去花提现额度”的现象,表面上呈现出一种轻松愉悦的消费体验,实则反映出携程平台及其用户之间复杂且充满争议的交互关系。这不仅仅是用户利用平台的“漏洞”来获取额外的资金,更触及了平台运营逻辑、用户行...
微信分付额度能否一次性刷出
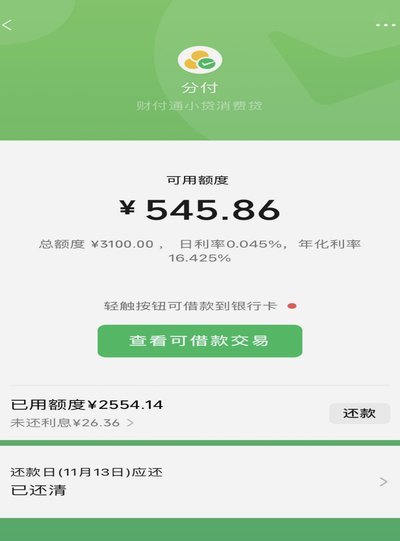
微信分付的额度并非一次性刷出,而是根据用户的信用评分和使用情况动态调整的。就像银行贷款一样,你的信用记录是决定你是否能获得贷款以及贷款额度的关键因素。微信分付同样会综合考虑用户的支付历史、交易金额、还...
分付能取现吗?
随着移动支付的普及,各类线上金融产品层出不穷。其中,分付作为一种新兴的信用消费工具,在用户群体中引发了广泛的关注和讨论。它为用户提供了一种新的借贷途径,方便快捷地进行小额分期付款或延迟还款。然而,“分...
美团月付提现操作指南
美团月付的提现机制本质上是用户信用额度的动态转化过程。当用户通过月付完成消费后,系统会根据用户的信用评估生成可提现额度。这一额度并非传统意义上的现金提取,而是通过绑定的银行卡实现资金流转。实际操作中,...