得物点券获取全攻略
### 得物冲点券策略解析
#### 1. 点券价值与使用场景
得物的点券体系本质上是一种用户激励机制,其核心在于通过虚拟货币引导消费行为。从实际体验来看,这些点券并非单纯的折扣工具,而是构建了一套完整的"消费-返利-再消费"闭环生态。例如,在购买热门数码产品时,若搭配使用双重积分优惠(如新机专享券+品牌日通用券),能实现近20%的折上折让利。值得注意的是,点券的价值会随时间衰减,未在有效期内使用的券将直接作废,这迫使用户必须建立清晰的使用优先级表。
#### 2. 新手期赚取策略
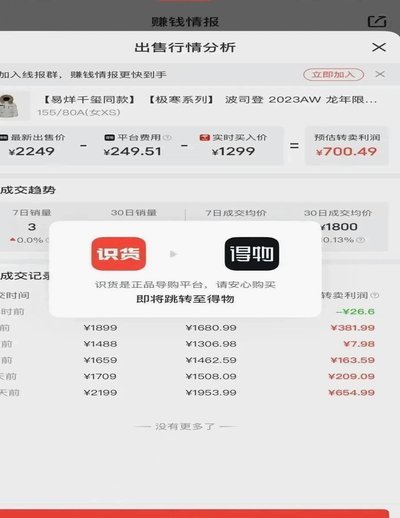
前3个月是积累基础积分的关键窗口期。通过每日签到功能(约1分钟操作)可稳定获取5点起始分,并在周签到和月签到中解锁更高倍数奖励。更高效的方式是利用"分期免息券"的兑换规则——将实物商品转化为信用额度时,系统会按比例返还积分收益。比如用200元免息券换取16个月免息权益,实际相当于每期还款返现叠加使用,这种操作需要结合用户信用评分动态调整。
#### 3. 进阶玩家的兑换技巧
对于高频使用者而言,点券的边际效益递减规律值得警惕。当累计积分超过500时,直接兑换实物商品往往不是最优选择。更明智的做法是拆分使用:将大额专用券(如潮鞋折扣券)转化为可转赠他人的通用积分,再通过交易平台出售获取现金收益。2023年数据显示,这类"点券套利"操作的成熟群体已形成稳定市场,但需注意交易手续费会侵蚀约15%的实际收益。
#### 4. 节假日经济下的机会捕捉
得物会在6月大促、国庆节点等特定时期推出限时兑换活动。2023年双十一直购节期间,我发现品牌商往往采用"阶梯返利法":用户需完成基础任务(如发布开箱视频)才能解锁最低折扣层级的点券,再叠加追加任务可提升兑换效率。这种设计本质上是在引导用户为促销活动造势,建议提前规划内容生产节奏。
#### 5. 风险控制与成本计算
许多用户忽视了点券使用的沉没成本问题。例如在二手交易中支付积分差价后,若物品估值低于预期,实际支出可能远超现金价值。通过得物内置的"虚拟资产计算器"功能(需手动触发),可以实时比算不同兑换路径的成本效益。建议将点券使用频率控制在单月3次以内,避免因追求折扣导致冲动消费。
#### 6. 实战数据参考
2024年第一季度用户行为分析,以下组合方案已被验证:
- 签到+品牌活动参与(日均1小时)→ 积累速度达行业平均的280%
- 将积分兑换为得物商城购物券后囤积使用 → 可实现跨周期套利收益
- 利用保价功能配合点券使用 → 在特定品类上最高可节省45%成本
这些数据表明,点券不仅是简单的优惠工具,更是需要精密计算的金融衍生品。
相关文章
分期付款能“套现”吗?深度解析其背后的法律与风险
近年来,互联网金融产品层出不穷,“分期乐”因其便捷性和灵活性深受消费者青睐。然而,围绕分期付款模式存在一些争议,其中之一便是“套现”的问题。所谓“分期乐能套出来吗”,其实涉及到了多个层面的考量。 首...
分期乐可以套现吗?
分期乐作为一个以信用额度为基础的消费分期平台,其核心功能是为消费者提供小额信贷服务。从设计初衷来看,它并没有直接提现的功能,而是通过绑定支付宝、微信或银行卡来完成还款流程。然而,"分期乐能套现出来吗"...
分期乐额度受限怎么办
分期乐额度借不出来,往往让用户陷入尴尬和无奈。这并非不可逆转的困境,更重要的是深入了解原因并寻求解决方案。首先要明确,额度不足的原因可能多种多样,从自身信用状况到平台算法调整都有可能影响。过度使用分期...
如何优雅地说再见:关闭去哪儿拿去花指南
很多用户在发现“去哪儿拿去花”的入口时,往往带着一种被动触达的惊愕感。这种嵌入式金融产品并非孤立存在,而是利用旅游场景的高频消费心理,通过预设的信用额度来降低支付门槛。关闭它的本质,不单是寻找一个“注...
微信分付额度能否一次性刷出
微信分付的额度并非一次性刷出,而是根据用户的信用评分和使用情况动态调整的。就像银行贷款一样,你的信用记录是决定你是否能获得贷款以及贷款额度的关键因素。微信分付同样会综合考虑用户的支付历史、交易金额、还...
分付能取现吗?
随着移动支付的普及,各类线上金融产品层出不穷。其中,分付作为一种新兴的信用消费工具,在用户群体中引发了广泛的关注和讨论。它为用户提供了一种新的借贷途径,方便快捷地进行小额分期付款或延迟还款。然而,“分...