刷商户码提现行为的法律边界在哪里?
“刷商户码提现”行为的合法性问题,远比表面上看法的复杂得多。它本质上是一种对金融系统信任的利用,而非单纯的“违法”。从法律角度解读,这行为的核心在于对银行卡、支付账户的非授权使用,构成了一种欺诈行为。而欺诈行为本身,无论是通过任何手段,无论使用“刷码”还是其他方式,都触及了《刑法》中的相关条款,例如伪造、变造、公序私理罪,以及诈骗罪。关键在于,这种行为对银行、支付平台以及最终的交易双方都造成了经济损失,构成了犯罪的构成要件。仅仅因为使用“刷码”作为手段,并不免除其构成犯罪的责任。更重要的是,监管部门对银行卡、支付账户的安全管理,早已构建了一套完善的防范体系,包括短信验证码、指纹识别、动态密码等多种多样的验证机制。 任何试图绕过这些安全措施的行为,都会被视为对系统安全和金融秩序的严重破坏。
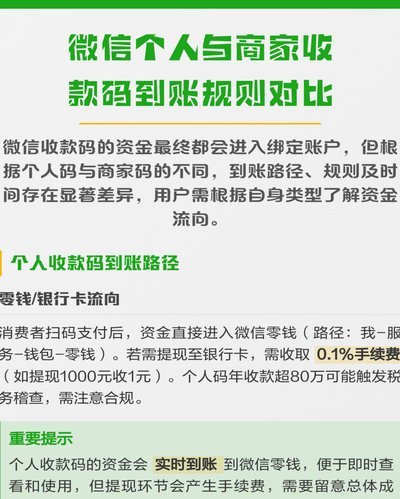
值得注意的是,“刷码”行为的复杂性也体现在其背后的动机和实施方式上。单纯的个人出于对平台规则的不理解或对收益的渴望,进行少量“刷码”提现,可能属于轻微的违规行为,银行或平台可能采取警告、冻结账户等措施进行处理。然而,大规模、有组织的“刷码”活动,往往涉及到洗钱、逃税等更严重的犯罪行为。在这些情况下,行为者的责任将更加明确,可能触及到《反洗钱法》等相关法律法规。 此外,“刷码”的实施方式也多种多样,包括利用漏洞、黑客攻击、虚假身份等。这些方式的复杂性使得司法机关在侦破和认定案件时,面临着更大的挑战。 仅仅依靠“刷码”的行为本身,无法直接判定其违法性,而是要结合具体情况进行综合判断。
从支付平台和银行的角度来看,“刷码”行为对他们的运营安全构成了巨大的威胁。平台需要投入大量资源进行技术升级和安全防护,以应对不断涌现的“刷码”攻击。银行则面临着交易风险的增加和声誉受损的风险。因此,平台和银行不仅要加强自身的监管和防范措施,也要积极与监管部门合作,共同打击“刷码”活动。同时,平台自身也需要重新审视其规则和运营模式,避免因自身设计缺陷或操作漏洞,为“刷码”行为提供可乘之机。构建一个更加安全、透明的支付生态系统,需要所有参与者共同努力。
更进一步来看,“刷码”行为的出现也反映了社会经济发展中的一些问题。过度追求短期利益、对金融规则的不理解、以及对平台信任的挑战,都可能导致这种行为的滋生。因此,解决“刷码”问题,不仅仅是监管部门的责任,也是全社会的责任。加强金融知识普及,提高公民的金融素养,建立良好的信任关系,对于防范“刷码”行为具有重要意义。此外,平台也应该积极履行社会责任,提升用户体验,保障用户权益,建立健康的商业生态。 最终,构建一个健康、可持续的金融生态系统,需要政府、平台、金融机构和个人共同努力,形成合力。
相关文章
携程拿去花,平台扣钱吗
“携程拿去花套出来”这个模式在汽车销售行业内迅速崛起,其核心在于“流量变现”与“数据驱动”。用户通过在携程平台观看视频、参与互动活动等方式,获得虚拟“花”币,再将花币兑换成实际的汽车优惠券或现金奖励。...
花呗提现步骤全解
近期,关于如何从花呗中提现的问题引发了广泛关注。花呗作为一种信用支付工具,方便了用户的日常生活消费,但同时也带来了提现的困扰。对于有需求的用户来说,了解如何正确安全地进行花呗提现是非常重要的。 首...
微信分付额度能否一次性刷出
微信分付的额度并非一次性刷出,而是根据用户的信用评分和使用情况动态调整的。就像银行贷款一样,你的信用记录是决定你是否能获得贷款以及贷款额度的关键因素。微信分付同样会综合考虑用户的支付历史、交易金额、还...
美团月付:精细取现,玩法揭秘
美团月付的取现机制,与其说是简单的“换现金”,不如说是对用户消费习惯的一种精细化管理和收益分配。核心在于美团掌握了用户的消费数据,并根据消费频率、额度、以及所选择的“月付”套餐进行评估,进而决定取现比...
携程拿去花提现技巧
携程拿去花体系的提现逻辑本质上是积分价值的转化路径设计,其核心在于通过多层级权益拆解实现用户资产的流动性。平台将积分拆分为基础兑换券、活动参与权、会员特权等模块,形成阶梯式变现通道。用户需通过特定操作...
携程积分变现:拿去花商家新生态
携程拿去花提现商家:解码旅游消费积分的商业新生态 携程的积分体系早已超越了简单的会员福利,而成为一种独特的商业操作系统。拿去花提现商家的出现,标志着携程在消费数据变现领域的一次战略升级。这种模式的精...