便荔卡包额度如何快速释放?
便荔卡包额度的释放机制本质上是平台基于用户行为数据的动态评估过程。系统会持续监测用户的交易频率、消费类别、还款记录等关键指标,将这些数据转化为信用评分模型中的参数。例如高频次的合规消费行为会被视为风险控制的积极信号,而大额资金划转则可能触发额外的审核流程。这种评估并非简单的数值叠加,而是通过机器学习算法对用户画像进行多维解析,最终决定额度释放的阈值。
用户实际操作中常忽略的细节在于额度释放的触发条件具有场景依赖性。不同商户类别对应的信用权重存在差异,高频次使用特定类型商户(如便利店、加油站)可能比偶尔使用高端消费场景更有利于额度提升。此外,系统对用户行为的持续观察周期通常为30-90天,这意味着短期的高频率使用未必能立即反映在可用额度上。平台设计的这一特性既是为了防范恶意刷单,也旨在建立更稳定的信用评估体系。
信用评估模型的黑箱特性导致用户常陷入误区,误将额度提升等同于单纯的消费行为。实际上,系统会综合考量用户的负债率、账户活跃度、历史逾期记录等隐性指标。例如,即使消费频率达标,但若用户同时存在多头借贷或近期有逾期记录,额度释放可能仍受阻。这种设计本质上是平台风险控制策略的体现,旨在平衡用户体验与资金安全的双重目标。
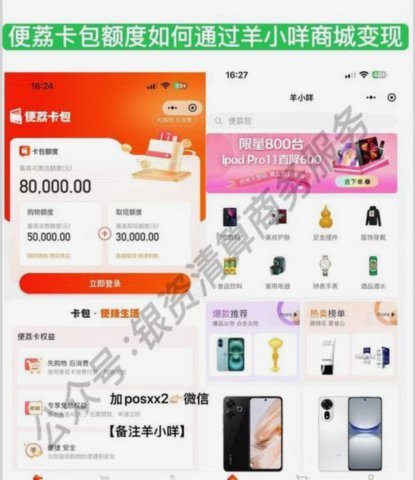
用户在优化额度释放效率时,应着重构建稳定的信用行为模式。建议采取阶梯式消费策略,避免短期内的高频次大额交易,同时保持账户活跃度。定期检查账单明细,及时处理异常交易记录,有助于维护良好的信用档案。值得注意的是,平台可能通过推送优惠活动引导用户使用特定场景,这类行为虽能提升短期活跃度,但长期来看仍需回归理性消费的主旋律。
额度释放的底层逻辑始终围绕风险与收益的平衡展开。平台通过动态调整信用评估模型,既保障资金安全,又激励用户形成可持续的消费习惯。用户若
相关文章
得物:用户驱动的快速交易生态圈
得物“快速变现”的本质,并非仅仅是转售商品,而是一种基于社区级信息聚合与交易的生态系统运作。核心在于其强大的数据驱动能力,以及围绕数据产生的消费行为。得物的“快速”并非源于高额利润,而是源于其用户形成...
羊小咩提现到账时间知多少
羊小咩提现的时间主要受到几个因素的影响,理解这些因素对于用户而言至关重要。首先,支付方式决定了提现速度。通常情况下,选择第三方支付平台如支付宝或微信支付的用户,提现时间相对较快。而对于通过银行转账的方...
如何优雅地说再见:关闭去哪儿拿去花指南
很多用户在发现“去哪儿拿去花”的入口时,往往带着一种被动触达的惊愕感。这种嵌入式金融产品并非孤立存在,而是利用旅游场景的高频消费心理,通过预设的信用额度来降低支付门槛。关闭它的本质,不单是寻找一个“注...
分期乐如何关闭借款
关闭分期乐的借款功能对于那些 一旦确认要取消借款服务,系统可能会要求你进行二次验证以确保操作安全性和准确性。这可能包括输入密码、短信验证码或其他形式的身份验证方式。完成身份验证步骤后,分期乐会正式...
得物提现指南:余额能否提现及操作流程
得物APP作为一个知名的二手交易平台,其内部的资金管理机制引起了广泛关注。关于用户如何将账户内的钱提现的问题,在当前的法律法规和平台政策下是有明确规定的。 首先,要明白得物账户中的“钱”实际上指的是...
携程用户提现额度背后的消费逻辑
“携程拿去花提现额度”的现象,表面上呈现出一种轻松愉悦的消费体验,实则反映出携程平台及其用户之间复杂且充满争议的交互关系。这不仅仅是用户利用平台的“漏洞”来获取额外的资金,更触及了平台运营逻辑、用户行...