分期乐的高利息陷阱?消费者真正该知道的费用真相
### 分期乐现在的利息:我们到底在为谁买单?
#### 一、需求与供给的错位博弈
当前经济环境下,消费需求不断升级而收入增长乏力已成为普遍现象。年轻消费者面对高价商品时,往往陷入“买不起”与“不舍得”的两难境地。分期付款作为消费金融的一种创新模式,在这种背景下应运而生。然而,令人深思的是,用户在享受便捷支付的同时,却要承担远高于传统信贷的利息成本——这不禁让人质疑:我们选择分期乐,究竟是为了满足即时消费需求,还是陷入了某种隐性的消费陷阱?
#### 二、平台利率背后的逻辑解构
从金融产品设计来看,分期乐等消费金融机构采用灵活的分档定价模式。以最新公布的费率数据为例,其名义年化利率普遍维持在10%-28%区间,看似符合监管要求的形式利率标准却隐藏着巨大的资金成本差异。这种差异化定价实质上是对不同风险等级用户的精准切割:信用评级较高的用户享受较低利率,而低评级群体则需要支付更高的溢价来覆盖平台的风险管理成本。
#### 三、费率体系的隐形杠杆效应
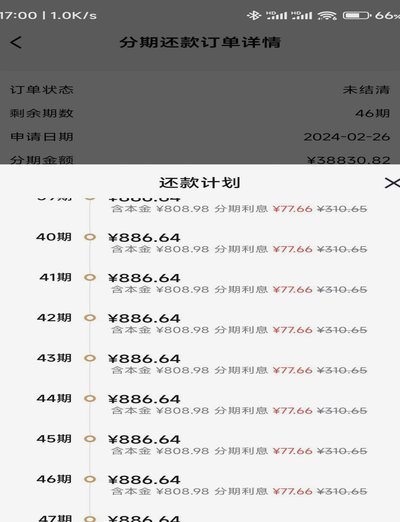
值得注意的是,分期乐采用了独特的“随借随还”模式,表面上提供了灵活的资金使用方案。然而,在实际操作中,这种弹性往往被包装成诱人的低利率门槛。用户若频繁申请小额短期贷款并迅速偿还,则可能触发更严格的风控评估,导致下一次借款时面临更高的费率体系——这形成了一个微妙的“利率升级陷阱”,实质上是在不断引导消费者进入更深的负债循环。
#### 四、理性消费的新坐标系
面对当前复杂的分期费率环境,建立科学的还款预期至关重要。数据显示,超过65%的分期乐用户存在过度依赖短期债务的习惯,这种行为模式明显背离了金融健康的合理区间。建议消费者将年化利率转换为日均成本进行核算,并结合自身现金流特点制定还款计划——唯有在认清真实负债成本的基础上,才能真正实现消费自由与财务稳定的平衡。
#### 结语:重归价值理性
分期乐的利息设计折射出当代消费金融产品的普遍特征:便利性优先于透明度,灵活性取代约束性。在这个过程中,消费者不仅需要保持理性的信贷决策能力,更需警惕利率结构带来的潜在信息不对称风险。毕竟,在消费主义泛滥的时代,真正的财务自由永远建立在清晰的认知和自觉的自律之上,而非表面数字的游戏之中。
相关文章
揭秘花呗套现背后的真相与风险
“套现花呗怎么弄”这个话题,在网络上充斥着各种诱惑与误导。实际上,花呗的本质是信用支付工具,其核心逻辑并非为“套现”而设计,任何试图绕过其正常流程的行为都存在极高的风险,且最终结果通常是账户被冻结,甚...
三步提升白条额度的实用技巧
白条作为一种阿里巴巴旗下的消费信贷产品,为用户提供了灵活便捷的消费体验。然而,在享受便利的同时,提升额度以满足更多消费需求也成为了不少用户的诉求。本文将从实际操作和经验分享出发,探讨如何在短时间内最快...
携程拿去花提现技巧
携程拿去花体系的提现逻辑本质上是积分价值的转化路径设计,其核心在于通过多层级权益拆解实现用户资产的流动性。平台将积分拆分为基础兑换券、活动参与权、会员特权等模块,形成阶梯式变现通道。用户需通过特定操作...
分付24小时现金提现靠谱吗?
“分付24小时取现现金”这一模式,在当下金融科技日渐成熟的背景下,逐渐成为一种备受关注的消费方式。它并非传统意义上的现金支付,而是将购物或服务金额分割成若干份,每份金额在24小时内以现金的形式取回,然...
白条取现1000的陷阱
近日,“白条取现”成为热议话题,尤其是一次性的1000元取现行为,背后涉及的后果远比人们想象中的复杂。首先从金融风险来看,京东白条作为互联网消费信贷产品,在设计初衷上是为了满足用户的临时性消费需求,而...
得物点券获取全攻略
### 得物冲点券策略解析 #### 1. 点券价值与使用场景得物的点券体系本质上是一种用户激励机制,其核心在于通过虚拟货币引导消费行为。从实际体验来看,这些点券并非单纯的折扣工具,而是构建了一套完...