花呗二维码提现手续费详解
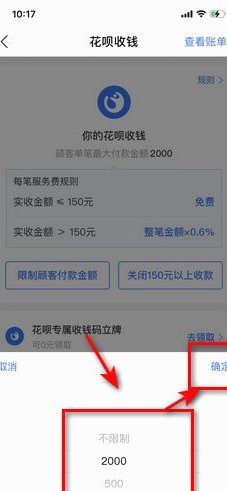
花呗二维码收款的提现涉及到一系列手续费,理解这些费用并非简单的“几块钱”,而是需要对支付宝生态、用户等级、交易金额、提现频率等多维度进行综合考量。支付宝的核心盈利模式并非直接收取二维码收款手续费,而是通过在支付生态中构建的商业价值链。对于商家而言,花呗二维码收款本身费率为零,但支付宝通过关联的消费信贷、理财、生活缴费等服务收取用户费用。因此,用户提现所产生的“手续费”实际上是支付宝为了支持其其他商业服务而构建的费用体系的一部分。具体到提现,支付宝会根据用户的芝麻信用等级和交易行为,采用不同的分级计费模式。新用户或芝麻信用等级较低的用户,可能会面临更高的提现额度限制和略高的提现手续费,通常在0.1元到0.5元之间浮动。随着用户芝麻信用等级的提升,提现额度和手续费也会逐渐降低,甚至在特定情况下可以免除提现手续费。
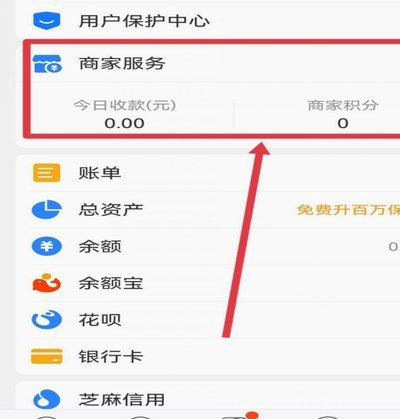
提现手续费的计算并非固定不变,而是动态调整的。支付宝会根据用户的交易行为、账户风险评估以及市场竞争情况进行调整。例如,频繁提现的账户可能会被视为潜在的高风险账户,因此提现额度和手续费可能会被限制。反之,长期保持良好交易行为的账户,则会享受更宽松的提现条件和更低的费用。此外,支付宝还会针对特定活动或优惠政策,推出免提现手续费的活动,这进一步增加了费用变动性。了解支付宝的政策调整和用户等级评估机制,对于合理规划提现策略至关重要。用户可以通过芝麻信用等级的提升、良好的交易行为以及适时的参与活动来降低提现成本。
值得注意的是,花呗提现并非直接体现为“手续费”,而是通过“提现限额”和“提现频率”来实现费用控制。当用户频繁提现,超过支付宝对风险控制的阈值时,会面临提现限额的限制,导致提现效率降低。同时,支付宝也会根据提现频率进行评估,如果频繁提现,可能会被视为异常交易,从而导致提现限额的进一步降低甚至冻结账户。因此,合理规划提现频率,避免频繁提现,是降低提现成本的关键。 在选择提现方式时,建议用户选择闪付提现,通常费用较低,且操作便捷。
在考虑花呗提现时,用户还需要关注支付宝账户的资金安全。支付宝一直致力于保障用户资金安全,因此会对账户进行风险评估,并采取相应的安全措施。频繁提现、频繁交易,或者账户信息变更,都可能触发支付宝的风险评估,导致提现限额降低甚至账户冻结。用户应定期检查账户信息,保持账户安全,并积极参与支付宝的安全教育活动,提高风险防范意识。 最终,花呗二维码收款提现的手续费并非一个单一的固定费用,而是通过复杂的机制和动态调整进行控制,用户可以通过合理使用花呗、维护良好账户状态,以及关注支付宝的政策变化来有效降低提现成本,享受便捷的支付体验。
相关文章
分期乐额度冻结? 别慌!
分期乐平台的额度冻结机制常引发用户困惑,其本质是风控系统对资金流动的动态管控。当用户出现逾期未还款、账户存在异常交易记录或频繁申请提现时,系统会自动触发额度冻结程序。这种机制并非简单的额度限制,而是基...
白条额度到底怎么变?深入揭秘其动态调整机制
白条的额度并非一成不变,它更像是一个动态的信用水池,其增减机制深藏于系统的精密算法之中。用户普遍认为额度是银行或平台授予的固定数值,实则不然,额度的本质是基于用户信用评估的弹性空间。系统通过持续监测用...
白条额度回收:怎么找靠谱商家?
“白条额度回收”,在信用卡消费习惯日益普及的今天,已经成为许多人解决现金流问题的有效途径。然而,市场上的商家良莠不齐,单纯追求“回收”可能带来意想不到的风险。要找到靠谱的商家,需要从几个关键维度进行深...
微信分付提现全流程解析
微信分付,作为一种基于微信生态下的支付和协作方式,其提现机制并非一蹴而就,而是包含多个环节和潜在限制。最初,微信分付的提现机制相对简单,通常直接将账目中的余额转入发起分付的个人微信账户。然而,随着分付...
商家没花呗也能买?超全替代支付攻略
商家没有花呗支付功能,消费者依然有多种支付方式可供选择。首先,传统的银行卡支付仍然是最广泛接受的方式之一。通过扫描商家提供的二维码或直接输入银行卡号,消费者可以轻松完成支付。此外,微信支付和支付宝作为...
分付24小时现金提现靠谱吗?
“分付24小时取现现金”这一模式,在当下金融科技日渐成熟的背景下,逐渐成为一种备受关注的消费方式。它并非传统意义上的现金支付,而是将购物或服务金额分割成若干份,每份金额在24小时内以现金的形式取回,然...